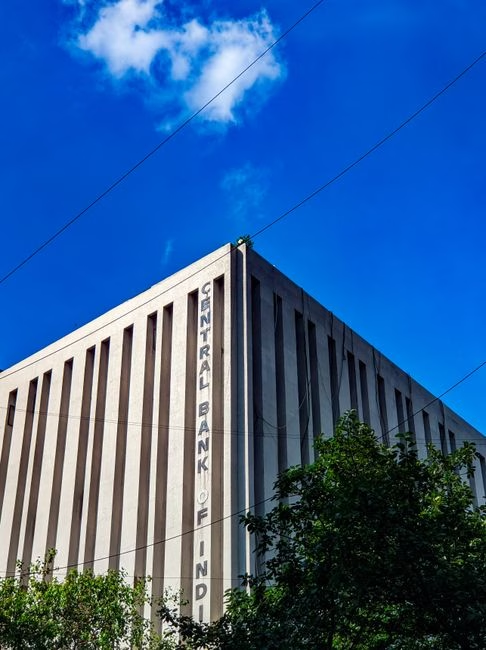
عندما تذهب إلى البنك لتحصل على قرض شراء عقار أو تمويل مشروع صغير، هل لاحظت كم ارتفعت الفوائد مؤخراً؟ هذا ليس خيالاً من عندك. الواقع أن الأسعار التي يفرضها البنك المركزي على الاقتراض أصبحت أعلى بكثير مما كانت عليه قبل سنوات قليلة، وهذا يؤثر مباشرة على قيمة أحلامك المالية وقدرتك على الاستثمار والإنفاق.
تخيّل أنك تريد شراء شقة بـ 500 ألف درهم. بفائدة بسيطة 3 في المائة كانت القسطة الشهرية معقولة، لكن الآن مع فوائد تقترب من 5 أو 6 في المائة، القسطة ارتفعت بمئات الدراهم كل شهر. بالضرب على السنوات الثلاثين للقرض، أنت تدفع آلاف الدراهم إضافية ببساطة. هذا هو السؤال الذي يؤرق ملايين الأسر العربية الآن: كيف نستطيع تحقيق أحلامنا المالية وسط هذا الضغط الاقتصادي؟
ماذا يحدث على الساحة الاقتصادية العالمية؟
البنوك المركزية حول العالم، بما فيها البنك المركزي المغربي والمصرفي العربية، رفعت أسعار الفائدة بشكل متتالٍ في السنوات الماضية. والسبب؟ محاربة التضخم — أي ارتفاع أسعار السلع والخدمات الذي يأكل من قيمة المال في جيبك. عندما يرتفع السعر المرجعي للفائدة، يشجع الناس على الادخار بدل الإنفاق والاقتراض، وهذا نظرياً يقلل الطلب على السلع فينخفض السعر.
لكن هذه الاستراتيجية لها ثمن ثقيل على الاقتصاد الحقيقي — اقتصاد الشارع والشركات الصغيرة والعائلات. عندما تغلي الفوائد، تتردد الشركات عن الاستثمار في مصانع جديدة أو توظيف عمّال إضافيين. الناس تؤجّل شراء السيارات والأثاث والعقارات. المتاجر الصغيرة تصعب عليها التمويل لشراء بضائع جديدة. النتيجة؟ إبطاء في النمو الاقتصادي، وارتفاع في البطالة، وضغط نفسي على الملايين.
كيف يشعر المواطن العربي بهذا الواقع؟
الموضوع ليس مجرد أرقام في جداول اقتصادية بعيدة. إنه أمر ملموس جداً. صاحب الكافيه الصغير في الدار البيضاء يجد صعوبة في تجديد معداته لأن البنك يطلب منه فائدة عالية جداً على القرض. الموظف الذي يحلم بتحسين منزله يكتشف أن تكلفة الاقتراض أصبحت فوق طاقته. الشاب الذي يخطط لفتح مشروعه الخاص يعدل حساباته مرة بعد مرة، لأن الفوائد تلتهم هامش الربح.
في بعض الدول العربية، وصلت أسعار الفائدة الحقيقية — أي الفائدة بعد خصم التضخم — إلى مستويات عالية تاريخياً. هذا يعني أن البنك يأخذ منك حصة أكبر من دخلك مقابل إقراضك المال. وبينما يستفيد المدّخرون (الذين عندهم أموال في الحساب البنكي) من فوائد أعلى، فإن غالبية السكان الذين يعتمدون على الاقتراض يجدون أنفسهم في وضع أصعب.
التأثيرات على الأسر والشركات الصغيرة
الشركات الصغيرة والمتوسطة — العمود الفقري للاقتصاد العربي — تعاني بشكل خاص. هذه الشركات لا تملك احتياطيات نقدية ضخمة، وتعتمد على التمويل البنكي لتمويل عملياتها اليومية. عندما ترتفع الفوائد، تنخفض أرباحها، وتضطر إلى تقليل الاستثمار أو حتى تسريح الموظفين.
على مستوى الأسرة، الضغط أكثر حدّة. الموظف الذي كان يقسّط شقة برسط معقول، الآن يجد نفسه يدفع أكثر من سابق. الأسرة التي تريد شراء سيارة تكتشف أن القرض أصبح أغلى بكثير. الطالب الجامعي من عائلة متوسطة الحال قد لا يستطيع إكمال دراسته لأن الأهل لا يستطيعون الاقتراض بهذه الفوائد المرتفعة.
الجانب الإيجابي: من يستفيد من هذا الوضع؟
ليس كل الناس متضررون. المدّخرون الذين لديهم أموال في الحساب البنكي أو شهادات إيداع يستفيدون من فوائد أعلى. المتقاعدون الذين ادّخروا طوال حياتهم قد يشعرون براحة أكثر. والدول التي لديها ديون كبيرة… حسناً، الوضع معقد هنا. ارتفاع الفوائد يعني أنها ستدفع أكثر لخدمة ديونها، لكن المدى الطويل قد يكون أفضل إذا استقرت الأسعار.
هل هناك نهاية لهذا المسار؟
الخبر السار أن البنوك المركزية بدأت تشير إلى أن قمة الفوائد قد تكون قريبة — أو ربما مرت بالفعل. عندما ينخفض التضخم بشكل مستقر، هناك احتمال أن تبدأ الفوائد في الانخفاض تدريجياً. لكن هذا لن يحدث بين عشية وضحاها. القطاع العقاري والإنشائي قد يستغرق وقتاً طويلاً للتعافي. الشركات الصغيرة ستحتاج للوقت لإعادة بناء قدراتها.
ماذا تستطيع أن تفعل الآن؟
إذا كنت تفكر في الاقتراض، لا تتأخر أكثر — كل تأخير قد يكلفك فائدة إضافية. إذا كان لديك مدخرات، فكّر في اختيارات استثمارية متنوعة بدل إبقاء كل المال في الحساب الجاري. ابحث عن تمويل من مصادر بديلة مثل صناديق التنمية الحكومية أو برامج التمويل الصغروي التي قد تقدم شروطاً أفضل.
على المستوى الشخصي، هذه فترة تستحق التخطيط الحذر. راجع ميزانيتك، قلّل النفقات غير الضرورية، وحاول بناء احتياطي طوارئ. الأزمات الاقتصادية تعلمنا أن الاستقرار المالي الشخصي أهم من الإنفاق الرغيب في اللحظة الحالية.
هذا الواقع يطرح تساؤلاً أساسياً: هل سياسة رفع الفوائد — رغم ضرورتها لمحاربة التضخم — تأخذ في الحساب تأثيرها على الطبقات الوسطى والعاملين بالقطاع الخاص؟ الجواب معقد، ويستحق نقاشاً مستمراً بين الحكومات والبنوك والمواطنين.

اترك تعليقاً