المدونة

  • هدير المحركات في البوغاز: ماذا تجني طنجة من انطلاقة «أفريكا إيكو رايس»؟

    هدير المحركات في البوغاز: ماذا تجني طنجة من انطلاقة «أفريكا إيكو رايس»؟

    فتحت طنجة ذراعيها فجر اليوم لزئير المئات من المحركات المتأهبة لخوض رمال الصحراء، معلنة التدشين الرسمي للمسار الإفريقي لرالي «أفريكا إيكو رايس». من أرصفة الميناء وعبر شوارع عروس الشمال، عبرت القوافل الحديدية القادمة من الضفة الأوروبية، لتبدأ رحلتها الطويلة نحو الجنوب، واضعة المدينة في قلب واجهة التغطية الرياضية والميكانيكية الدولية. الحدث الذي أوردت تفاصيله صحيفة «هسبورت» لا يقتصر على كونه إشارة انطلاق لسباق سيارات وشاحنات ودراجات عابرة للقارات؛ إنه اختبار متجدد لقدرة المدينة الشمالية على لعب دورها الأثير: بوابة العبور التي يلتقي عندها الشمال والجنوب، فهل تكتفي طنجة بكونها مجرد معبر عابر؟

    تحولت شوارع البوغاز والمنافذ المينائية إلى مسرح مفتوح لآليات الدفع الرباعي والشاحنات العملاقة المجهزة لأقسى التضاريس. المشاركون الذين قطعوا البحر الأبيض المتوسط رست سفنهم على شواطئ طنجة لتنطلق منها المغامرة نحو أدغال الصحراء المغربية وصولاً إلى بحيرة «ريتبا» الوردية في السنغال. هذا التوافد السريع يصنع مشهداً حركياً صاخباً في المدينة، حيث تختلط لهجات المتسابقين والفنيين بجلبة الموانئ المغربية، في طقس بات يتكرر كل موسم ليؤكد أن حركة المرور الدولية لا تبدأ إلا حين تدور العجلات فوق الأسفلت الطنجاوي.

    جغرافيا العبور: لماذا تصر القوافل على بوابة المضيق؟

    اختيار طنجة كنقطة انطلاق قارية للرالي البيئي ليس وليد الصدفة ولا مجرد خيار لوجستي محايد؛ فالمدينة توفر للمنظمين البنية التحتية الوحيدة القادرة على امتصاص هذا الحجم من الآليات وفرق الصيانة والإعلام المرافق في غضون ساعات معدودة. شبكة الطرق السريعة المرتبطة بالموانئ، وسلاسة الإجراءات الجمركية والأمنية في المعابر، تجعل تفريغ مئات العربات وتوجيهها نحو المسار المحدد مسألة دقيقة لا تحتمل الارتباك.

    بحسب ما نُقل عن كواليس التنظيم عبر «هسبورت»، فإن انسيابية الخروج من طنجة صوب وجهات الجنوب تشكل دائماً المعيار الأول لنجاح المرحلة الإفريقية للسباق. المدينة أثبتت خلال السنوات الأخيرة أنها لم تعد مجرد نقطة وصول جغرافية تنتهي عندها رحلات البواخر، بل تحولت إلى منصة لوجستية تضاهي أكبر موانئ المتوسط. لكن هذا التفوق التقني يثير بالمقابل تساؤلات ملحة لدى المتتبع المحلي في طنجة، حول نصيب المدينة الفعلي من هذا الزخم الموسمي الذي يمر بها بسرعة البرق متجهاً إلى مدن ومناطق أخرى.

    بين لمعان الميكانيك وصمت الأثر المحلي

    القارئ الطنجاوي الذي يشهد مرور الشاحنات الضخمة وسيارات الرالي المزينة بشعارات الشركات العالمية يطرح السؤال المنطقي: ماذا تترك هذه القوافل خلفها في طنجة غير سحب الغبار وضجيج العوادم؟ تقنياً، لا تتوقف الفرق طويلاً في المدينة؛ فالجدول الزمني للسباق صارم، وساعات الانطلاق تُحسب بالدقائق للوصول إلى المرحلة الخاصة الأولى. هذا التسارع يحرم القطاع السياحي والخدماتي في المدينة من استثمار حقيقي لطاقات الإيواء والإنفاق الاستهلاكي، مقارنة بمدن الجنوب التي تعسكر فيها الفرق لعدة أيام.

    هنا يظهر التناقض الجوهري بين وظيفة «المعبر» ووظيفة «المستقر». طنجة تتحمل العبء التنظيمي واللوجستي، وتوفر عناصر التأمين والمواكبة الميدانية عبر مختلف أجهزتها، بينما تذهب المكاسب الترويجية الكبرى إلى المسارات الوعرة والمحطات الختامية. كيف يتفق هذا الثقل اللوجستي الذي تتحمله المدينة الشمالية مع محدودية العائد الاقتصادي المباشر على تجارها وفنادقها ومطاعمها؟ السؤال يظل معلقاً في وجه المنظمين والمشرفين على التسويق الرياضي للمدينة.

    البعد البيئي المعلن والشارع الطنجاوي

    يحمل السباق تسمية «إيكو» للإشارة إلى مراعاته للمعايير البيئية والاعتماد الجزئي على الطاقات البديلة أو تعويض الانبعاثات الكربونية في القرى والبلدات التي يمر منها. لكن في شوارع طنجة، يبدو الشعار مفارقاً للمشهد البصري الأول؛ فعشرات الشاحنات الثقيلة والمحركات الهادرة تذكر بالسباقات التقليدية الكلاسيكية قبل أي شيء آخر. هل تملك المدينة الشمالية ضمانات بيئية حقيقية أم أن الأمر يندرج ضمن التسويق الرياضي الحديث الذي يغلف السباقات الميكانيكية بغطاء أخضر؟

    المواطن في طنجة، الذي يعيش في مدينة تراهن اليوم على الاقتصاد الأخضر ومشاريع النظافة والتهيئة الحضرية الرائدة، ينظر إلى مثل هذه التظاهرات بعين الفاحص. هناك رغبة حقيقية في أن تنعكس هذه الفعاليات على مشاريع تنموية محلية داخل نفوذ عمالة طنجة-أصيل، كتشجير مساحات محددة أو دعم مبادرات بيئية شبابية تعوض الأثر الكربوني للمئات من المركبات العابرة، بدلاً من حصر المبادرات البيئية للرالي في أقصى الجنوب الإفريقي.

    واجهة قارية ومحطة اختبار

    رغم هذه الملاحظات النقدية، لا يمكن إنكار القيمة الرمزية التي يمنحها مرور الرالي للمدينة. طنجة تعيد تأكيد هويتها بوصفها الشريان الرابط بين قارتين؛ فعندما تنقل وكالات الأنباء والقنوات التلفزيونية العالمية لقطات خروج المتسابقين وخلفهم مياه البوغاز وجبال الريف، تترسخ صورة المغرب كبلد قادر على ضبط إيقاع أكبر الفعاليات الرياضية وأعقدها تنظيماً. هذه التغطية تصنع للمدينة رصيداً بصرياً عالمياً يصعب شراؤه بالحملات الإشهارية المباشرة.

    المسألة تتجاوز الرياضة لتلامس الدبلوماسية الميدانية؛ فالرالي يربط طنجة بالعمق الإفريقي عبر مسار بري يتجاوز الحدود التقليدية، مؤكداً الترابط الجغرافي والسياسي للمملكة مع محيطها الجنوبي. طنجة هنا ليست مجرد طرف طريق، بل هي عقدة الوصل التي تُشحن منها رسائل الانفتاح والاستقرار نحو القارة السمراء، وهو معطى يجعل من انطلاق السباق من أراضيها مكسباً سيادياً يتخطى الحسابات التجارية الضيقة.

    من يمسك بزمام الاستفادة غداً؟

    الكرة الآن في ملعب الفاعلين المحليين بمدينة طنجة. لا يمكن الاستمرار في التعامل مع التظاهرات الدولية الكبرى كأنها طيف عابر يُكتفى بتأمينه مرورياً وتنظيم حركته في الميناء. تحتاج المدينة إلى استراتيجية تجبر المنظمين على برمجة فعاليات موازية، مثل تنظيم قرية للرالي داخل ساحات طنجة الكبرى تتيح للجمهور المحلي وعشاق الرياضات الميكانيكية معاينة الآليات والتفاعل مع المتسابقين، وخلق حركية تجارية وثقافية تسبق الانطلاقة الفعلية للمرحلة الصحراوية.

    إذا كانت طنجة تملك أرقى الموانئ وأحدث الطرقات، فمن حق ساكنتها وشبابها أن يكونوا جزءاً من الفرجة، لا مجرد متفرجين يقفون على حافة الرصيف لمشاهدة سيارات السباق وهي تهرول مبتعدة نحو الجنوب. هل تنجح سلطات المدينة ومنتخبوها في فرض شروط جديدة تجعل من طنجة محطة احتفالية قائمة الذات في المواسم القادمة، أم ستبقى عروس الشمال تكتفي بدورها الأبدي: توديع المغادرين وتأمل عجلاتهم وهي تدور مبتعدة؟
  • مفاتيح الذكاء الاصطناعي في قبضة القراصنة: كيف ورّط اختراق OpenCode المطورين في فواتير صادمة؟

    مفاتيح الذكاء الاصطناعي في قبضة القراصنة: كيف ورّط اختراق OpenCode المطورين في فواتير صادمة؟

    تستيقظ صباحاً لتجد بريدك الإلكتروني يفيض بإشعارات استهلاك تجاوزت كل الحدود، بينما رصيدك البنكي يستنزف مئات، وربما آلاف الدولارات في ساعات معدودة، دون أن تكتب سطراً برمجياً واحداً. هذا ليس سيناريو افتراضياً لحلقة رعب تقني، بل الكابوس الحقيقي الذي عاشه مطورون وجدوا أنفسهم ضحايا عملية اختراق استهدفت أداة “OpenCode”، بحسب ما أوردته صحيفة “اليوم السابع”.

    الواقعة لم تكن مجرد عطل عابر في خوادم منصة برمجية؛ الاختراق كشف النقاب عن تسريب خطير لمفاتيح واجهات برمجة التطبيقات (API Keys) الخاصة بنماذج الذكاء الاصطناعي، وهي المفاتيح التي تربط برمجيات المستخدمين بمحركات كبرى مثل “أوبن إيه آي” وغيرها. تحولت حسابات المبرمجين المستهدفين فجأة إلى أرصدة وقود مجاني استغلها المهاجمون لتشغيل مهامهم الحسابية المعقدة، تاركين الفواتير الباهظة في ذمة أصحاب المفاتيح المسربة.

    هذا الحادث يطرح السؤال الصعب الذي تحاول شركات التقنية تفاديه: إلى أي حد أصبحت أدوات التطوير الحديثة حصان طروادة يقود مستخدميه مباشرة إلى الإفلاس؟

    من شفرة برمجية إلى نزيف بنكي: ماذا حدث داخل OpenCode؟

    تكشف تفاصيل الواقعة أن الثغرة لم تكن تتطلب قدرات تجسسية خارقة، بل استندت إلى خلل في طريقة حفظ وتخزين البيانات الحساسة داخل بيئة OpenCode. تعتمد هذه الأدوات عادة على ربط حسابات المطورين بالخدمات السحابية للذكاء الاصطناعي، لتوليد الأكواد البرمجية وتصحيح الأخطاء آلياً وبسرعة فائقة. هذا المسار يتطلب إدخال مفاتيح برمجية سرية تعمل بمثابة بطاقة توقيع مالي مفتوحة الصلاحيات.

    عندما نجح المخترقون في النفاذ إلى تلك البيانات غير المحمية بالشكل الكافي، جرى سحب آلاف المفاتيح دفعة واحدة. لم ينتظر المهاجمون طويلاً؛ وخلال فترات زمنية وجيزة، بدأ استغلال تلك المفاتيح عبر برمجيات آلية (Bots) أطلقت سيلاً لا ينقطع من الطلبات البرمجية المكلفة، والتي تسحب طاقتها مباشرة من النماذج اللغوية الأغلى سعراً في السوق التقني.

    المفارقة المؤلمة تكمن في أن كثيراً من المطورين لم يعلموا بأمر الاختراق إلا بعد أن وصلتهم رسائل التنبيه من المصارف أو من موفري خدمات الذكاء الاصطناعي تفيد بتجاوز الحد الائتماني لبطاقاتهم. النتيجة كانت واضحة وصادمة: مشاريع صغيرة ومهندسون أفراد يجدون أنفسهم مطالبين بسداد أرقام لم يستهلكوا منها حرفاً واحداً.

    الذهب الرقمي الجديد: لماذا يطارد القراصنة مفاتيح الـ API؟

    تغيرت قواعد لعبة القرصنة الإلكترونية في الآونة الأخيرة. لم يعد الهدف الأكبر سرقة أرقام بطاقات الهوية أو التسلل إلى البريد الشخصي؛ الهدف الأكثر ربحية اليوم هو “القوة الحسابية” للذكاء الاصطناعي. تدريب النماذج، تشغيل خوارزميات التلخيص والتحليل الضخمة، أو حتى توليد المحتوى الآلي بكميات خرافية يتطلب ميزانيات مالية تعجز عنها عصابات الجرائم الإلكترونية الصغيرة، والحل الأسهل هو السطو على حسابات الآخرين.

    تتميز مفاتيح API الخاصة بالذكاء الاصطناعي بأنها لا تطلب عادة تأكيداً بخطوتين مع كل طلب، بل تعمل في الخلفية دون أي انقطاع بمجرد تنشيطها. هذا التصميم الهندسي، الذي وجد لتسهيل حياة المبرمج وتسريع وتيرة الإنتاجية، هو نفسه الثغرة التنظيمية القاتلة.

    حين يضع المطور مفتاحه داخل أداة مساعدة غير محصنة كلياً، فإنه يمنح فعلياً مفاتيح خزينة شركته لكل من يستطيع قراءة السجلات المؤقتة. القراصنة يدركون أن الشركات المزودة لخدمات الذكاء الاصطناعي تحاسب على “التوكن” (Token) المستهلك في كل جزء من الثانية، وكل استفسار يرسل إلى الخادم يُسجل فوراً على الفاتورة دون أي تأخير، مما يحول الاستغلال إلى مكسب فوري ومجاني لمن نفذ الهجوم.

    المطور المغربي في قلب العاصفة: حدود البطاقة والإنفاق المباغت

    هذا الخطر ليس بعيداً عن الساحة الرقمية في المغرب. آلاف المهندسين والشباب المشتغلين في العمل الحر (Freelance) داخل مدن مثل الدار البيضاء والرباط ومراكش يعتمدون يومياً على نفس هذه الأدوات المفتوحة المصدر لتطوير منصات وتطبيقات للعملاء في الداخل والخارج.

    المأزق المغربي يحمل خصوصية أشد قسوة؛ فالمطور المحلي يعتمد غالباً على المخصصات السياحية أو مخصصات التجارة الإلكترونية المقيدة بسقف سنوي صارم تُحدده القوانين المصرفية. فاتورة غير متوقعة بقيمة ألفي دولار لا تعني مجرد خسارة مالية، بل تعني استنزافاً كاملاً للمخصصات المخصصة للعمل طوال العام، وربما تجميداً تاماً للبطاقة البنكية وتعطيلاً مباشراً لمصالح قائمة.

    إذا واجه مطور مغربي مستقل هذا الموقف، فإن مسألة النزاع المالي واسترداد الأموال مع شركات أمريكية مزودة لخدمات الذكاء الاصطناعي تدخل في متاهات قانونية وتقنية معقدة. فهل تثبت التحقيقات البنكية أن الطلبات لم تصدر من جهاز المطور؟ أم أن عقد الاستخدام يحمله المسؤولية الكاملة عن حماية مفاتيحه حتى لو سُرقت من أداة وسيطة؟

    معضلة المسؤولية: من يدفع ثمن الفشل البرمجي؟

    هنا تتجلى الفجوة الهائلة بين ما تروج له شركات البرمجيات وبين الواقع التقني المرير. تروج الأدوات المساعدة بوصفها مسرّعات للإنتاجية وثورة في بناء الأنظمة، لكنها تتنصل كلياً من عبء الحماية عند وقوع الكارثة. تخلي هذه المنصات مسؤوليتها عبر بنود اتفاقيات الاستخدام الطويلة، مشيرة إلى أن حماية البيانات تقع على عاتق المستخدم النهائي، بينما تقدم هي واجهات غير منيعة للاختراق.

    الشركات الكبرى المزودة لنماذج الذكاء الاصطناعي لا تملك آلية استباقية كافية لتجميد الأنشطة المشبوهة في مهدها؛ كيف يمكن لنظام ذكي متطور يكتشف الأنماط المعقدة أن يعجز عن رصد قفزة استهلاك مفاجئة من مئة طلب في اليوم إلى مليون طلب في منتصف الليل من عنوان بروتوكول مجهول؟ هذا التجاهل المالي يطرح تساؤلاً مشروعاً: هل تشعر تلك المنصات بالعجلة لوقف النزيف طالما أن العداد يحسب والمدفوعات تُخصم من بطاقة الضحية؟

    تكشف حادثة OpenCode عن حقيقة مقلقة: لقد سبقت وتيرة استهلاك الذكاء الاصطناعي بنيات الأمان الرقمي المصممة لحمايته بأشواط، والمطور الذي يسعى وراء تسريع كتابة الأكواد قد يجد نفسه فجأة يدفع ثمن سطر برمجي لم يكتبه. فهل سنشهد ولادة آليات تأمين إلزامية على أدوات البرمجة الذكية، أم أن المستخدم سيظل وحده كبش الفداء في سباق التسلح الرقمي المحموم؟

  • رباعية باريس في شباك برشلونة: سطوة البطل أم سقطة كتالونية جديدة؟

    رباعية باريس في شباك برشلونة: سطوة البطل أم سقطة كتالونية جديدة؟

    أربعة أهداف هزت شباك برشلونة في ليلة أوروبية صاخبة، معلنة تفوق باريس سان جيرمان بنتيجة 4-2 في مواجهة لم تترك مجالاً للمجاملات التكتيكية. النتيجة المسجلة لم تكن مجرد انتصار عابر ضمن منافسات النخبة، بل ضربة قوية في صراع استعراض النفوذ القاري، حيث أكد الفريق الباريسي من جديد قدرته على سحق المنافسين التاريخيين عندما تشتعل المواجهات المباشرة. تقرير منصة “Vietnam.vn” وصف المشهد بأن “الأبطال أظهروا قوتهم الحقيقية”، لكن ما حدث على المستطيل الأخضر يتجاوز العناوين الاحتفالية ليطرح تساؤلات حادة عن حقيقة التوازن المفقود بين هجوم يضرب بلا رحمة ودفاع يتلاشى عند أول اختبار حقيقي.

    اللقاء اندلع بإيقاع خانق لم يمنح الدفاعات وقتاً لالتقاط الأنفاس، وسرعان ما تحولت أرضية الميدان إلى حلبة صراع مفتوح. دخل باريس سان جيرمان بتنظيم هجومي شرس وسرعات فائقة في التحولات، بينما حاول برشلونة فرض أسلوبه المعتاد في حيازة الكرة وبناء اللعب من الخلف، غير أن هذه المحاولة اصطدمت بجدار من الضغط العالي والضغط العكسي الخانق. كل ثغرة في الخط الخلفي الكتالوني تحولت إلى فرصة محققة، وسرعان ما انعكست السيطرة الباريسية على لوحة الأهداف التي تحركت بثبات نحو الرباعية.

    مهرجان أهداف يمزق دفاتر التكتيك

    المباراة لم تكن مجرد سباق سرعة، بل كشفت عن تباين صارخ في الشخصية والجاهزية الذهنية. نجح باريس في استغلال المساحات الشاسعة خلف أظهرة برشلونة، موجهاً ضربات متتالية حسمت التفاصيل الكبرى في المواجهة. استقبل الكتالونيون هدفين أعادهم بصيص أمل في العودة للمباراة، محاولين الرد بهدفين قلصا الفارق في فترات معينة، إلا أن الاندفاع الباريسي كان ساحقاً ولا يقبل التراجع، حيث أضاف هجوم العاصمة الفرنسية الأهداف تلو الأخرى لترسيخ فارق الهدفين وضمان السيطرة الكاملة على مجريات الدقائق الأخيرة.

    هذا السيناريو أعاد إلى الواجهة تلك الصدامات التاريخية المشحونة بين الناديين، حيث تحضر دائماً الحسابات المعقدة والذكريات القاسية. الفوز الباريسي بنتيجة 4-2 حمل دلالة رمزية بالغة، إذ أكد أن التفوق لم يعد حكراً على الأندية الإسبانية في المواعيد الكبرى، وأن المشروع الباريسي يملك اليوم الأدوات البدنية والتقنية لفرض إيقاعه على أي خصم، حتى وإن كان بحجم وعراقة برشلونة.

    الرواق الباريسي وعين المتابع المغربي

    لا يمكن لمتابع مغربي أن يشاهد قمة تجمع باريس سان جيرمان ببرشلونة دون أن يتوقف عند النبض الخاص الذي يفرضه وجود نجم “أسود الأطلس” أشرف حكيمي في التشكيل الباريسي. المباريات من هذا العيار تضع الشارع الرياضي المغربي في حالة انقسام عاطفي فريد؛ فبين الانتماء التاريخي الواسع لتشجيع برشلونة ومتابعة أدق تفاصيله، وبين الرغبة الجارفة في رؤية حكيمي يتألق ويسيطر على أروقة الملاعب الأوروبية، تصبح مواجهات باريس وبرشلونة مادة يومية للنقاش في المقاهي وعبر منصات التواصل في الدار البيضاء والرباط وطنجة.

    حكيمي، بما يمثله كواحد من أفضل الأظهرة المعاصرة في العالم، يمنح باريس بعداً تكتيكياً حاسماً في مثل هذه المباريات الكبرى. سرعته في الارتداد وقدرته على شل حركة مفاتيح لعب الخصم مع صناعة الخطر في الثلث الأخير كانت وما تزال عنصراً محورياً في تركيبة باريس الهجومية. هذا الحضور المغربي الوازن جعل من تفوق باريس برباعية حدثاً يتجاوز النطاق الأوروبي ليلامس مشاعر الجماهير المغربية التي تتابع مسار أبطالها باهتمام دقيق، وتبحث دائماً عن بصمة ابن جلدتهم في كل إنجاز قاري كبير.

    أين الخلل في المنظومة الكتالونية؟

    السؤال الذي يفرض نفسه بعد انتهاء الليلة بارتجاج الشباك الكتالونية أربع مرات: كيف لفريق يطمح للمنافسة على الألقاب الكبرى أن يسقط دفاعياً بهذه السهولة المروعة؟ المعضلة في برشلونة لم تعد مجرد هفوة فردية لمدافع أو سوء تقدير لحارس مرمى، بل أزمة هيكلية متكررة في إدارة المباريات تحت الضغط العالي. الفريق يعاني بشدة في حماية المساحات عند فقدان الكرة، والتحولات السريعة للخصوم باتت بمثابة كابوس حقيقي يعصف بكل ما يبنيه الفريق هجومياً.

    في المقابل، فإن الحديث عن “قوة الأبطال” التي أظهرها باريس، كما جاء في المقتطف الإخباري، لا يعفي من التساؤل عن هشاشة الخطوط الخلفية الباريسية ذاتها؛ فاستقبال هدفين في مباراة هجومية مفتوحة يشير إلى أن الاندفاع الكاسح يأتي أحياناً على حساب الانضباط التكتيكي في المناطق الحساسة. هل كان باريس قوياً لدرجة لا تقاوم، أم أن الضعف الدفاعي لبرشلونة هو من مهّد الطريق أمام هذه الحصيلة الثقيلة؟

    حقيقة القوة بين الواقع والوهم

    النتيجة تعيد رسم خارطة التوقعات والتوازنات في الساحة الرياضية الأوروبية، وتعكس الفجوة المتزايدة بين الأندية التي تمتلك الجاهزية البدنية الصارمة وتلك التي ما تزال تترنح بحثاً عن استعادة هويتها التكتيكية المفقودة. انتصار باريس سان جيرمان بنتيجة 4-2 يبعث برسالة واضحة لكافة المنافسين، مفادها أن الفريق بات أكثر حسماً ونضجاً في التعامل مع المواعيد الكبرى، ولم يعد ذلك الفريق الهش الذي يتأثر بضغط التاريخ أو رهبة المنافسين.

    لكن كرة القدم لا تعترف بالنتائج الجزئية إلا في حدود اللحظة التي تدق فيها صافرة النهاية؛ فإذا كان باريس قد استعرض قوته بالفعل ولقن خصمه درساً قاسياً في الفاعلية الهجومية، فهل تكفي هذه العروض الاستعراضية لبناء مسار بطولي مستدام، أم أن ثغرات الدفاع التي كلفت هدفين ستظل شوكة في حلق الفريق عندما يلتقي بخصوم لا يهدرون أنصاف الفرص؟

  • رقم 5% ونزول التضخم: هل تحل وعود 2031 معضلة الجيب المغربي؟

    رقم 5% ونزول التضخم: هل تحل وعود 2031 معضلة الجيب المغربي؟

    وضعت فاطمة الزهراء المنصوري، منسقة القيادة الجماعية لحزب الأصالة والمعاصرة والوزيرة في التحالف الحكومي، سقفاً رقمياً صريحاً لمستقبل الاقتصاد المغربي في أفق سنة 2031: تحقيق نسبة نمو تلامس 5 في المائة سنوياً، مع حصر معدل التضخم في حدود 2 في المائة.

    الرقم لم يمر مرور الكرام في الأوساط المتابعة للشأن المالي؛ فالحديث عن استقرار وتيرة النمو عند خمس نقاط مئوية ليس مجرد تمنيات سياسية تُلقى في لقاء حزبي، بل هو التزام معلن يعيد إلى الواجهة السؤال القديم المتجدد: كيف يمكن لاقتصاد ما يزال يلتفت إلى السماء ليرصد هطول المطر أن يضمن وتيرة تصاعدية ثابتة لسبع سنوات قادمة؟

    خريطة أهداف 2031: ما الذي حمله المعطى؟

    بحسب ما أورده موقع «زنقة 20»، فإن الأفق الزمني الذي رسمته المنصوري يتجاوز المدى القريب للولاية الحكومية الحالية، ليمتد مباشرة إلى ما بعد محطة 2030 الشهيرة. الخطة المعروضة تفترض قدرة الماكينة الإنتاجية الوطنية على توليد ثروة حقيقية بوتيرة متسارعة، بالتزامن مع كبح جماح الغلاء وإعادته إلى المربع الكلاسيكي الآمن للبنوك المركزية، أي حدود 2 في المائة.

    الأهداف المطروحة تلتقي مع سياق وطني عام يعيش تحت وطأة مشاريع بنيوية عملاقة واستعدادات لا تحتمل التباطؤ لاحتضان استحقاقات دولية كبرى. لكن اللافت في هذا الطرح هو التقاء مسارين متناقضين في الممارسة الاقتصادية الكلاسيكية: دفع معدلات النمو إلى أقصاها يتطلب عادة ضخ استثمارات ضخمة وسيولة عالية وتحفيزاً للطلب الداخلي، وهي كلها عوامل تضغط تقليدياً على الأسعار وتغذي صعود التضخم.

    هنا يبرز التساؤل المباشر: ما هي المعادلة التي ستسمح بالجمع بين سرعة دوران عجلة النمو عند 5 في المائة، ولجم الأسعار عند 2 في المائة في آن واحد؟ الخبر المعلن حدد الهدف بدقة، لكنه ترك تفاصيل الأدوات وآليات التحقق مفتوحة للمستقبل.

    الورق في مواجهة حقيقة الميدان

    حين يُقال للمغاربة إن النمو سيصل إلى 5 في المائة بحلول 2031، فإن الذاكرة الاقتصادية القريبة تستدعي أرقاماً متأرجحة حكمتها سنوات الجفاف المتتالية والتقلبات الحادة في أسواق الطاقة والغذاء العالمية. الاقتصاد المغربي ظل، لعقود، رهين قطاع فلاحي يرفع مؤشرات الناتج الداخلي الإجمالي حين تجود السماء، ويهوي بها إلى ما دون 2 في المائة حين تشح التساقطات.

    تحقيق الـ5 في المائة بشكل مستدام ومستقر يفترض إحداث قطيعة هيكلية مع هذه التبعية المناخية. هل وصلت القطاعات غير الفلاحية، من صناعة سيارات وطيران وصناعات دوائية ولوجستيك، إلى مرحلة النضج التي تمكنها من قيادة القاطرة بمفردها؟ المؤشرات الصناعية تُظهر بالفعل توسعاً ملحوظاً في الصادرات وعائدات المهن العالمية، غير أن مساهمتها في التشغيل الواسع وامتصاص العطالة في المدن والقرى ما تزال تصطدم بمحدودية الأثر المباشر على الغالبية الساحقة من اليد العاملة غير المؤهلة.

    أما حصر التضخم في حدود 2 في المائة، فيبدو بدوره رهاناً فائق الحساسية. فالمغرب يستورد قسطاً كبيراً من استهلاكه الطاقي ومواده الأولية، ما يعني أن جزءاً معتبراً من التضخم هو تضخم مستورد لا تملك السياسات العمومية المحلية مفاتيح التحكم فيه بالكامل. كيف يتسق استهداف نسبة 2 في المائة مع عالم يعيش اضطرابات جيوسياسية متلاحقة ترفع كلفة الشحن وسلاسل الإمداد باستمرار؟

    الفجوة بين الأرقام الكلية ومحفظة المواطن

    تكمن المفارقة الأساسية التي لا يتناولها الخطاب التفاؤلي عادة في الفجوة المزمنة بين لغة الماكرو-اقتصاد ولغة الميكرو-اقتصاد؛ أي بين دفاتر التوازنات المالية العامة وبين واقع قفة التبضع اليومية.

    حتى في السنوات التي اقترب فيها الاقتصاد الوطني من تسجيل نسب نمو قوية، كان السؤال الشعبي المتكرر يتردد بالدارجة: «أين هي هذه النسبة على أرض الواقع؟». إن نمواً بنسبة 5 في المائة لا يحمل معنى ملموساً للمواطن ما لم يترجم إلى: – فرص عمل حقيقية ودائمة تخرج الشباب من طوابير الانتظار أو العمل الهش. – تحسن فعلي في الدخل الفردي يواكب متطلبات العيش المتزايدة. – استقرار حقيقي في أسعار المواد الاستهلاكية الأساسية والفواتير الشهرية.

    إذا كانت الحكومة والفاعلون السياسيون يراهنون على 2031 كنقطة وصول لمغرب حديث البنية التحتية، فإن التحدي الفعلي ليس فقط كتابة الأرقام في برامج حزبية أو تقارير وزارية، بل في طريقة توزيع هذه الثروة المرتقبة. من المستفيد الحقيقي من هذا التسارع الاستثماري؟ الشركات الكبرى ومقاولات البناء والأشغال العمومية، أم الطبقة المتوسطة المنهكة والفئات الهشة التي تنتظر أثراً مباشراً يخفف من قسوة المعيشة؟

    رهان زمن التحولات الصعبة

    إن طرح هذه الأهداف الطموحة يحمل وجهاً سياسياً لا يمكن إغفاله. فالحديث عن سنة 2031 يضع الرهان خارج حدود الحسابات الانتخابية الضيقة للمدى القريب، ويحاول بناء أفق ثقة طويل النفس في ظرفية تتسم بالقلق الاجتماعي من تراجع القدرة الشرائية.

    غير أن الاقتصاد لا يعترف بالنيات الطيبة؛ هو حقل من التوازنات الصلبة التي تتطلب تفكيك الريع، وإصلاحاً حقيقياً للنظام الجبائي لضمان العدالة، وتوجيه الدعم إلى مستحقيه دون المساس بالاستقرار الاجتماعي، ومحاربة الاحتكار في الأسواق الداخلية التي تلتهم جزءاً كبيراً من هوامش الربح على حساب المستهلك الصغير.

    بين ما أعلنته المنصوري من تطلعات رقمية وما تعيشه الأسواق المغربية اليوم مسافة واسعة تتطلب أكثر من مجرد إعلانات نوايا. هل تكون عتبة 2031 محطة انطلاق حقيقية لاقتصاد يوزع ثماره بعدالة وينتصر لمعركة الأسعار، أم أنها ستنضم إلى سلسلة الأرقام والخطط التي تلمع في العروض السياسية وتغيب عن موائد الأسر؟

  • معضلات المسلمين في كوالالمبور: هل تسحب ماليزيا البساط من عواصم الفتوى التقليدية؟

    معضلات المسلمين في كوالالمبور: هل تسحب ماليزيا البساط من عواصم الفتوى التقليدية؟

    حزمت النخب الفكرية والدينية أوراقها مبكراً نحو جنوب شرق آسيا؛ ماليزيا تستعد رسمياً لاحتضان «المؤتمر الدولي لشؤون المسلمين ومعضلات العصر» في دورته المرتقبة لعام 2026، في خطوة لا تبدو مجرد تنظيم لملتقى عابر، بل محطة جديدة لإعادة رسم خريطة التأثير الفكري داخل العالم الإسلامي.

    المعطيات التي أوردها موقع الاتحاد العالمي لعلماء المسلمين (iumsonline.org) تؤكد أن العاصمة الماليزية كوالالمبور تتهيأ لحشد دولي واسع يجمع علماء ومفكرين ومسؤولين من شتى القارات، للجلوس إلى طاولة واحدة لمناقشة أزمات تمتد من الفقه المستجد إلى التحديات الرقمية والاقتصادية الخانقة. لكن خلف هذا العنوان البراق، يبرز السؤال الجوهري الذي تتفاداه البيانات الرسمية عادة: ما الذي تملكه كوالالمبور اليوم لتقدمه لمجتمعات مسلمة ممزقة بين صراعات الهوية وتعقيدات الحداثة، وفشلت عواصم كبرى في حلحلتها؟

    رحلة الفكرة: لماذا كوالالمبور تحديداً؟

    ليس اختيار ماليزيا لعام 2026 صدفة جغرافية. البلاد التي راكمت تجربة تنموية فريدة تجمع بين اقتصاد حديث واعتزاز بالهوية، تسعى منذ سنوات لترسيخ موقعها كمنصة بديلة للحوار الإسلامي الدولي، بعيداً عن التوترات السياسية والاستقطابات المذهبية الحادة التي تعصف بالشرق الأوسط والمنطقة العربية.

    وفق ما نُشر حول هذا الملتقى، فإن الأجندة لا تحصر نفسها في القضايا الفقهية النظرية البحتة، بل تتوسع لمعالجة ما يوصف بـ«معضلات العصر». وتشمل هذه التسمية، بحسب المتابعين، قضايا تتراوح بين الأزمات الأخلاقية المعاصرة، وإشكاليات التنمية، والتحديات التي تفرضها الثورة الرقمية وتقنيات الذكاء الاصطناعي على المجتمعات المحافظة، فضلاً عن تصاعد موجات التضييق على الجاليات المسلمة في الغرب وخطابات الكراهية.

    هذا التوجه نحو آسيا يطرح مفارقة لافتة؛ فبينما ظلت بلدان المغرب العربي والشرق الأوسط لعقود طويلة هي المطبخ التاريخي لصناعة الموقف الفكري والديني، يبدو أن المركز يتحرك رويداً وبثبات نحو الشرق الآسيوي، حيث المال والاستقرار وقدرة التنظيم اللوجستي التي تجعل عقد مؤتمرات من هذا الحجم أمراً ميسوراً ومؤثراً إعلامياً.

    عناوين فضفاضة وأزمات ملحة: أين الخلل؟

    تُظهر التجربة مع المؤتمرات الإسلامية الدولية فجوة متكررة بين لغة البيانات الختامية والواقع اليومي للناس. المؤتمر المعلن عنه لعام 2026 يتحدث عن «معضلات العصر» بمشاركة واسعة، وهي صيغة باتت تقليدية في أدبيات هذا النوع من التجمعات.

    الأسئلة المعلقة في حقائب الوفود

    تتكرر التساؤلات الصحفية المشروعة أمام هذا الإعلان:
    – هل سينتج المؤتمر مقاربات عملية تعالج أزمات الشباب والبطالة والتعليم، أم سيكتفي بتوصيات مكررة تُطبع في كتيبات أنيقة؟
    – من المستفيد الحقيقي من هذا الحشد؟ هل هي المنصات المنظمة والمسؤولون الساعون لتعزيز الحضور الدبلوماسي، أم المجتمعات التي تبحث عن إجابات حقيقية لقضاياها؟
    – كيف ستتعامل كوالالمبور مع الحساسيات السياسية بين الدول المشاركة، لا سيما في ظل التباينات العميقة بين الرؤى الدينية الرسمية للحكومات وتوجهات الاتحادات العلمائية المستقلة؟

    إن الفجوة بين الخطاب الديني المنعزل في قاعات الفنادق الفاخرة، وبين ما يعيشه المواطن البسيط في حي شعبي بالدار البيضاء أو القاهرة أو حتى في ضواحي جاكرتا، هي التحدي الحقيقي. القارئ لم يعد يُبهر بالألقاب الكبيرة والموائد المستديرة؛ ما يبحث عنه هو فتاوى ورؤى تفكك مشكلات الغلاء، ومآزق التكنولوجيا، وأزمة القيم، دون وصاية أو هروب إلى الماضي.

    ما الذي يعنيه الحدث للمغرب وشمال إفريقيا؟

    بالنسبة للمغرب، فإن التحركات الفكرية الدولية في الفضاء الإسلامي ليست شأناً هامشياً. تمتلك الرباط نموذجاً دينياً متميزاً يرتكز على إمارة المؤمنين، والمذهب المالكي، والعقيدة الأشعرية، والتصوف السني، وهو نموذج يقدم نفسه دولياً كبديل وسطي يواجه التطرف ويدعو إلى التعايش.

    حين تتحرك ماليزيا لتكون قبلة المؤتمرات الكبرى لمناقشة قضايا الأمة في 2026، فإن ذلك يعيد تسليط الضوء على المنافسة غير المعلنة بين النماذج الدينية في العالم الإسلامي. هل تتقاطع الرؤى الآسيوية، التي تميل إلى البراغماتية الاقتصادية، مع الرؤية المغربية المتجذرة في التاريخ والمحيط الإفريقي؟

    المشاركة المغربية المرتقبة في مثل هذه الملتقيات تضع النخب المحلية أمام امتحان إبراز الخصوصية المغربية؛ فالأمر يتجاوز حضور جلسات الاستماع إلى ضرورة التأثير في صياغة الحلول لمعضلات معولمة، تبدأ من التغيرات المناخية وصولاً إلى أزمات الأسرة وتفكك الروابط المجتمعية.

    حين تبحث السياسة عن مظلة فكرية

    لا يمكن عزل مؤتمر كوالالمبور 2026 عن السياق الجيوسياسي الدولي. تشهد الساحة الدولية تحولات جذرية في موازين القوى، حيث تسعى دول جنوب شرق آسيا لتأكيد دورها ليس فقط كقاطرات اقتصادية، بل كفاعلين ثقافيين قادرين على المبادرة وتجميع الفرقاء.

    الاستضافة الماليزية تحمل في طياتها رسالة سياسية ضمنية: كوالالمبور قادرة على توفير مظلة آمنة لنقاش هادئ لا يستفز الغرب ولا يخضع لضغوط الشرق الأوسط الملتهب. لكن هذه المظلة تواجه خطراً حقيقياً؛ فالابتعاد المفرط عن القضايا السياسية الحارقة بدعوى «الحياد والتوازن» قد يفرغ المؤتمر من معناه، ويحوله إلى منتدى للعلاقات العامة بدلاً من أن يكون مختبراً لمعالجة «معضلات العصر».

    السؤال الذي لم يجب عنه إعلان المؤتمر، والذي سيبقى مفتوحاً حتى موعد انعقاده: هل ننتظر في 2026 وثيقة تجديدية شجاعة تخاطب عقل المسلم المعاصر وتفك قيود الخطاب التقليدي، أم أننا سنشهد مجرد نسخة مكررة لمؤتمرات تبدأ بكلمات افتتاحية بروتوكولية، وتنتهي بالتقاط صورة جماعية على منصة كوالالمبور، بينما المعضلات تراوح مكانها؟

  • محمد رمضان يقفز إلى دراما 2027 بـ«عشماوي»: هل يبتلع «النمبر وان» زمن الشاشات؟

    محمد رمضان يقفز إلى دراما 2027 بـ«عشماوي»: هل يبتلع «النمبر وان» زمن الشاشات؟

    أشعل الفنان المصري محمد رمضان فتيل الترقب لموسم درامي يبدو بعيد المنال، معلناً خوض سباق رمضان 2027 بمسلسل جديد يحمل اسم «عشماوي». الإعلان الذي نقل تفاصيله موقع «صدى البلد» المصري لم يمر كخبر فني تقليدي؛ فالقفز فوق مواسم درامية وشيكة وحجز مقعد في روزنامة تفصلنا عنها سنوات، خطوة قلبت موازين الترويج المعتاد في صناعة الترفيه العربي.

    المفارقة هنا ليست في عودة النجم المثير للجدل إلى شاشة الدراما الرمضانية بعد غياب، بل في توقيت الرهان. لماذا يختار رمضان تثبيت بوصلته عند سنة 2027 تحديداً، متجاوزاً حسابات المواسم الأقرب؟ وهل تحوّل الترويج التلفزيوني إلى بيع للانتظار قبل كتابة السطور الأولى للسيناريو؟ هذا السؤال يجد صدى مباشراً في المغرب، حيث يتابع الجمهور المحلي تفاصيل الدراما الرمضانية الشرقية بشغف موازٍ لاهتمامه بإنتاجاته الوطنية، بينما يرتبط اسم محمد رمضان نفسه بقاعدة جماهيرية واسعة في الشارع المغربي جعلت من كل حركة تصدر عنه مادة نقاش يومية على شبكات التواصل.

    ما الذي كشفه الخبر وما الذي أخفاه؟

    وفقاً لما نشرته منصة «صدى البلد»، أثار محمد رمضان حماس متابعيه بطرح اسم مشروعه القادم «عشماوي»، مستدعياً هالة الغموض والشخصيات الصادمة التي اعتاد تقديمها. الاسم في الوجدان الشعبي العربي، والمصري تحديداً، يحيل فوراً إلى المنفذ الشهير لأحكام الإعدام، وهي دلالة ثقيلة ومحملة بشحنات درامية ونفسية حادة. غير أن المعطيات الواردة لم تكشف إن كان العمل سيرة ذاتية لشخصية تاريخية معروفة، أم مجرد استعارة درامية لصانع أقدار في عالم الجريمة أو الانتقام، وهو التيمة الأثيرة التي بنى عليها رمضان إمبراطوريته التلفزيونية في مسلسلات سابقة مثل «الأسطورة» و«البرنس» و«جعفر العمدة».

    المعلن من التفاصيل يقتصر على العنوان والموسم المستهدف. لكن ما وراء المعلن يطرح استفهامات مهنية عريضة: كيف لجهة إنتاجية أو نجم صف أول أن يضمن بقاء الزخم مشتعلاً لثلاث سنوات كاملة في صناعة تتبدل خرائطها كل بضعة أشهر؟ من يستفيد فعلياً من إطلاق بالون اختبار بهذا المدى الزمني؟ هل هي مناورة للحفاظ على القيمة السوقية في بورصة النجوم، أم محاولة لامتصاص عتب الجماهير من الغياب عبر تقديم شيك مؤجل الدفع؟

    ارتدادات «الظاهرة» على المتلقي المغربي

    في المقاهي والبيوت المغربية، لا يُعامل محمد رمضان كمجرد ممثل مصري عابر. الرجل بنى جسوراً خاصة مع المغرب، سواء عبر إطلاقه أعمالاً موسيقية مشتركة لاقت رواجاً لافتاً في الإذاعات والمحلات التجارية بالدار البيضاء ومراكش وطنجة، أو من خلال زياراته المتكررة وحرصه الدائم على مخاطبة الجمهور المغربي بتعبيرات التقدير. لذلك، حين يرمي «الأسطورة» حجراً في بركة الدراما، تتحرك المياه في الساحة الرقمية المغربية فوراً.

    الجمهور المغربي الذي ينخرط كل سنة في تقييم دقيق للمنتوج الدرامي الوطني على القناتين الأولى و«دوزيم»، يقارن باستمرار بين آليات التسويق المتبعة محلياً وتلك التي تصنع الحدث في المشرق. الإعلان عن «عشماوي 2027» كشف مجدداً تلك الفجوة التسويقية الصارخة؛ فبينما يعاني الإنتاج المغربي غالباً من ارتباك البرمجة والتكتم المفرط حتى الأيام الأخيرة التي تسبق شهر الصيام، يمارس رمضان فن صناعة الحدث من فراغ زمني شاسع، محولاً مجرد فكرة مجردة إلى ترند يتصدر النقاشات.

    غير أن هذا الانبهار التسويقي لا يحجب حذراً نقدياً بدأ يتسع بين المشاهدين المغاربة. كثيرون باتوا يتساءلون: هل بقي في جعبة محمد رمضان ما يدهش فعلاً؟ شخصيات القوة المطلقة، والضحية التي تتحول إلى جلاد، واستعراض العضلات ونبرة التحدي؛ كلها قوالب استهلكت حتى أطرافها. هل يحمل «عشماوي» تحولاً نوعياً في الأداء والمضمون، أم أننا أمام نسخة مكررة ترتدي عباءة جديدة وتستند فقط إلى صدمة الاسم؟

    استباق الزمن: عبقرية ترويجية أم مأزق نصوص؟

    يكشف هذا الإعلان عن مأزق خفي تعيشه الدراما التلفزيونية برمتها. فالمواسم الأخيرة شهدت تصاعداً في وتيرة الإنتاجات القصيرة عبر المنصات الرقمية، والتي سحبت جزءاً من بريق المسلسلات الطويلة ذات الثلاثين حلقة. القفز إلى سنة 2027 قد يُقرأ أيضاً على أنه محاولة لتأمين موقع قدم استراتيجي في زمن تتغير فيه عادات المشاهدة باطراد، حيث لم يعد التلفزيون التقليدي وحده سيد الميدان.

    كيف يتفق هذا الإعلان بعيد المدى مع طبيعة المنافسة الفنية التي تعتمد على الجاهزية وسرعة التقاط النبض المجتمعي؟ المشهد السياسي والاجتماعي العربي يمر بتحولات متسارعة، وما يبدو اليوم فكرة مثيرة لمسلسل شعبي قد يصبح متجاوزاً أو فاقداً لبريقة بعد عامين أو ثلاثة. الرهان على نص لم يدخل بعد غرف التصوير يضع صناع العمل أمام مخاطرة حقيقية: فإما أن يُفرغ العمل من شحنته بفعل الترقب المبالغ فيه، أو أن يصطدم بسقف توقعات جمهوري يستحيل إرضاؤه.

    المسألة تتجاوز النجومية الفردية لتلمس صلب الاقتصاد الإعلاني. المعلنون والفضائيات يبحثون عن أسماء تضمن بيع المساحات الإشهارية مسبقاً، وإشهار اسم «عشماوي» من الآن يعيد ضبط عقارب البورصة لصالح محمد رمضان، مقدماً رسالة غير مشفرة للمنصات والقنوات مفادها أن الرقم الصعب لا يزال حاضراً، حتى وإن غاب جسدياً عن الشاشات لموسم أو موسمين.

    من يملك الشاشة في النهاية؟

    بين المتابعة المغربية المتفاعلة والجدل الفني المصري، يبقى المشاهد هو الحلقة الأهم في هذه المعادلة المعقدة. لقد تعود الجمهور العربي على وعود فنية كثيرة تبخرت في أروقة الخلافات الإنتاجية أو تعثرت أمام مقصات الرقابة، ولم يصل منها إلى الشاشة سوى ملصقات دعائية منسية.

    محمد رمضان رمى ورقته في لعبة قمار إعلامي ذكية: حصد تفاعلاً فورياً مجانياً، وجعل اسمه يتردد في كبريات المواقع الإخبارية مثل «صدى البلد» ومواقع التواصل من القاهرة إلى الرباط، دون أن يطلق مشهداً واحداً في موقع تصوير. لكن السؤال الذي يظل معلقاً في ذهن كل متابع فطن: هل تحول المشاهد إلى شريك في صناعة الأوهام الترويجية، أم أن «عشماوي» سيأتي فعلاً ليعدم رتابة الدراما التي سقطت في التكرار؟

  • 🎥 [الدرس 5 من 7] من يأمر بصرف المال العام ومن يؤديه؟ تنفيذ الميزانية ومراقبتها

    🎥 [الدرس 5 من 7] من يأمر بصرف المال العام ومن يؤديه؟ تنفيذ الميزانية ومراقبتها

    الدرس الخامس من المالية العامة والميزانية: تنفيذ الميزانية وقواعد المحاسبة العمومية والفصل بين الآمرين بالصرف والمحاسبين ومراحل النفقة، والمراقبة القبلية والبعدية (المفتشية العامة للمالية والمجلس الأعلى للحسابات بنص الفصل 147 من الدستور)، والمراقبة البرلمانية وقانون التصفية بنص المادتين 64 و65 من القانون التنظيمي 130.13. من كتاب المالية العامة والميزانية للكاتب فوزي أكريم.

    📖 اقرأ الفصل كاملاً في المكتبة القانونية

    نص الدرس

    من يأمر بصرف المال العام، ومن يؤديه؟ وهل يجوز أن يجتمعا في يد واحدة؟

    ندرس تنفيذ الميزانية ومراقبتها في ثلاثة محاور: التنفيذ، ثم المراقبة القبلية والبعدية، ثم المراقبة البرلمانية وقانون التصفية.

    نبدأ بالمحور الأول: تنفيذ الميزانية.

    تبتدئ مرحلة تنفيذ الميزانية، مع بداية اليوم الأول من السنة المالية، بعد صدورها في الجريدة الرسمية، والسنة المالية كما تنص المادة الثالثة من القانون التنظيمي:

    تبتدئ السنة المالية في فاتح يناير، وتنتهي في 31 ديسمبر من نفس السنة.

    ويخضع تنفيذها لتأطير قانوني وتنظيمي، على أساس قواعد المحاسبة العمومية، التي تستند إلى مبدأين رئيسيين: وضع العمليات المالية تحت مسؤولية الآمرين بالصرف والمحاسبين، والفصل بين مهام الآمرين بالصرف والمحاسبين.

    ويمر تنفيذ الميزانية على مستوى النفقات عبر مرحلتين أساسيتين: وضع الاعتمادات تحت تصرف الإدارات، بفتح الاعتمادات وتفويضها، ثم تحضير البرامج والصفقات، ثم الاستعمال الفعلي للاعتمادات عبر أربع مراحل: الالتزام بالنفقة، والتصفية، والأمر بالصرف، والأداء.

    أكملنا التنفيذ، وننتقل الآن إلى المحور الثاني: المراقبة القبلية والبعدية.

    يخضع تنفيذ الميزانية لسلسلة من المراقبات المتكاملة، تكتسي شكلين: المراقبة القبلية، وتشمل المراقبة الذاتية للإدارات، وهي مراقبة داخلية بواسطة أجهزتها الذاتية، ومراقبة الخزينة العامة للمملكة، وهي رقابة قبلية على مقترحات الالتزام.

    والمراقبة البعدية، وتضطلع بها المفتشية العامة للمالية، وهي مراقبة بعدية، انتقائية، وقائية، زجرية، ومفتوحة، والمجلس الأعلى للحسابات، الذي يمارس الرقابة العليا على الأموال العامة وعلى تنفيذ قوانين المالية، بالإضافة إلى المجالس الجهوية للحسابات، التي تراقب حسابات الجماعات المحلية وهيئاتها، في حدود دائرة اختصاصها.

    المجلس الأعلى للحسابات هو الهيأة العليا لمراقبة المالية العمومية بالمملكة، ويضمن الدستور استقلاله. يمارس المجلس الأعلى للحسابات مهمة تدعيم وحماية مبادئ وقيم الحكامة الجيدة والشفافية والمحاسبة، بالنسبة للدولة والأجهزة العمومية. يتولى المجلس الأعلى للحسابات ممارسة المراقبة العليا على تنفيذ قوانين المالية.

    أكملنا المراقبة القبلية والبعدية، وننتقل الآن إلى المحور الثالث: المراقبة البرلمانية وقانون التصفية.

    وتأخذ المراقبة البرلمانية بدورها ثلاثة أشكال: رقابة إجرائية، بالتصويت على قانون المالية، والأسئلة الكتابية والشفوية، ولجان تقصي الحقائق، ورقابة جزائية، بسحب الثقة أو ملتمس الرقابة، ومناقشة قانون التصفية والمصادقة عليه.

    يثبت ويحصر قانون التصفية المتعلق بتنفيذ قانون المالية، المبلغ النهائي للمداخيل المقبوضة، والنفقات المتعلقة بنفس السنة المالية والمؤشر على الأمر بصرفها، ويحصر حساب نتيجة السنة.

    تحديث من الجريدة الرسمية: يذكر الكتاب والدستور عرض قانون التصفية خلال السنة الثانية بعد التنفيذ، وحدد القانون التنظيمي الأجل بدقة:

    طبقا للفصل 76 من الدستور، يودع مشروع قانون التصفية المتعلق بتنفيذ قانون المالية سنويا، بالأسبقية بمكتب مجلس النواب، في أجل أقصاه نهاية الربع الأول من السنة الثانية، التي تلي سنة تنفيذ قانون المالية المعني.

    خلاصة الدرس: يبدأ التنفيذ مع اليوم الأول من السنة المالية، على مبدأين: مسؤولية الآمرين بالصرف والمحاسبين، والفصل بين مهامهم، وتمر النفقة بالالتزام والتصفية والأمر بالصرف والأداء، والمراقبة قبلية ذاتية للإدارات وللخزينة العامة، وبعدية للمفتشية العامة للمالية والمجلس الأعلى للحسابات والمجالس الجهوية، وللبرلمان رقابة إجرائية وجزائية، ومناقشة قانون التصفية، الذي يودع في أجل أقصاه نهاية الربع الأول من السنة الثانية.

    في الدرس القادم: إصلاح الميزانية: من منطق الوسائل إلى منطق النتائج. هذا الشرح مقتبس من كتاب المالية العامة والميزانية للكاتب فوزي أكريم، وتجدون الدرس مكتوبا كاملا ومجانا مع كتب المكتبة القانونية على موقع خمسين دار دوت كوم.


    الدرس 5 من أصل 7 في كتاب «المالية العامة والميزانية»، للكاتب فوزي أكريم، ضمن سلسلة المكتبة القانونية على الموقع.

  • 🎥 [الدرس 7 من 7] كيف تمنح الإدارة مرونة دون أن تفلت من المسؤولية؟ دعامات إصلاح الميزانية

    🎥 [الدرس 7 من 7] كيف تمنح الإدارة مرونة دون أن تفلت من المسؤولية؟ دعامات إصلاح الميزانية

    الدرس السابع والأخير من المالية العامة والميزانية: دعامتا إصلاح الميزانية بالمغرب ومقاربة النوع (المادة 39 من القانون التنظيمي 130.13)، وآليات التعاقد وشمولية الاعتمادات والشراكة، وإصلاح المراقبة المالية بتخفيف الرقابة القبلية وتعزيز رقابة الفعالية والرقابة الذاتية. من كتاب المالية العامة والميزانية للكاتب فوزي أكريم.

    📖 اقرأ الفصل كاملاً في المكتبة القانونية

    نص الدرس

    كيف تمنح الإدارة مرونة في صرف المال، دون أن تفلت من المسؤولية؟

    نختم دروس هذه المادة بثلاثة محاور: دعامتا الإصلاح والتعاقد، ثم شمولية الاعتمادات والشراكة، ثم إصلاح المراقبة المالية.

    نبدأ بالمحور الأول: دعامتا الإصلاح والتعاقد.

    يقوم إصلاح الميزانية على دعامتين أساسيتين: الدعامة الأولى تتمثل في الإطار التنظيمي، باعتماد ثلاث آليات هي شمولية الاعتمادات والتعاقد والشراكة، والدعامة الثانية دعامة هيكلية، تتمثل في إطار تحليلي للواقع الاقتصادي والاجتماعي، بإدماج مقاربة النوع الاجتماعي.

    تحديث من الجريدة الرسمية: وصار معيار النوع نصا في القانون التنظيمي المعمول به اليوم، في المادة التاسعة والثلاثين:

    يؤخذ بعين الاعتبار معيار النوع في تحديد الأهداف والمؤشرات المشار إليها أعلاه.

    يعتبر التعاقد أداة رئيسية لتحديد نوعية العلاقات، بين الإدارات المركزية ومصالحها الخارجية، تعميقا لعملية اللاتركيز الإداري، وذلك بإبرام عقد بين الإدارة المركزية والمصالح اللاممركزة التابعة لها، يحدد حقوق والتزامات الطرفين، على مدى ثلاث سنوات عموما.

    وتتمثل مكونات العقد في: الأهداف، بتدقيق الأهداف المتوخاة مع جدولة زمنية للإنجاز، والوسائل أو الموارد، البشرية والمالية والتنظيمية الضرورية، والنظام المعلوماتي، لجمع وتحليل ومعالجة المعلومات، ومتابعة مؤشرات الأداء.

    أكملنا الدعامتين والتعاقد، وننتقل الآن إلى المحور الثاني: شمولية الاعتمادات والشراكة.

    تعني شمولية الاعتمادات، تكييف ميزانية الدولة مع هدف اللاتركيز، عبر منح الآمرين بالصرف ونوابهم مرونة أكبر، للتصرف في الاعتمادات الموضوعة رهن إشارتهم، مقابل تحميلهم مسؤوليات مباشرة في تحقيق الأهداف المحددة لهم، ويتجلى ذلك في إلغاء تأشيرة مديرية الميزانية، على تحويل الاعتمادات بين سطور نفس الفقرة.

    وتتطلب الاستفادة من هذه المرونة شرطين: تحسين تقديم الميزانية، بإعادة هيكلة الكراسة الموازنية، بحيث تصبح الفقرة السند الأساسي لإنجاز برنامج محدد، وتحديد مؤشرات مرقمة، تربط بين الاعتمادات المخولة والنتائج المتوخاة منها.

    أما آلية الشراكة، فتتعلق بمقاربة جديدة للتنمية المندمجة، تنبني على إشراك مختلف الفاعلين إلى جانب الدولة، تراعي مبادئ الحكامة، وتنهض بالديمقراطية المحلية، وتفعل سياسة القرب.

    ومن أمثلتها الشراكة بين الدولة والجمعيات، التي تستهدف قطاعات ذات أولوية، كمحاربة الفقر والإقصاء الاجتماعي، ودعم النساء والأطفال في وضعية هشة، ومحو أمية الكبار، والإدماج المهني للشباب، والبنيات التحتية الاجتماعية الأساسية، عبر إبرام اتفاقية كلما فاقت المساهمة العمومية خمسين ألف درهم.

    أكملنا شمولية الاعتمادات والشراكة، وننتقل الآن إلى المحور الثالث: إصلاح المراقبة المالية.

    واكب إصلاح الميزانية إصلاح للمراقبة المالية، بتخفيف الرقابة القبلية وتحسين تدخلها، فبعد أن كان النظام القديم يرتكز أساسا على رقابة قبلية مسطرية، بطيئة وغير فعالة، مع تعدد مستوياتها، جاء النظام الجديد بتحديد مسؤولية المتدخلين في تنفيذ النفقات، الآمرين بالصرف، والمراقبين، والمحاسبين، في إطار نظرة مندمجة للرقابة.

    وأقر النظام الجديد رقابة نوعية تتسم بالتبسيط والسرعة والترشيد، ورفع المبالغ الدنيا الخاضعة للرقابة القبلية، وعزز رقابة الفعالية والرقابة الذاتية، وعزز اللاتمركز على الصعيد الترابي، ووضع مخططا مديريا معلوماتيا، يساعد المتدخلين على اتخاذ القرارات الملائمة.

    خلاصة الدرس: يقوم الإصلاح على دعامتين: إطار تنظيمي بالتعاقد وشمولية الاعتمادات والشراكة، ودعامة هيكلية تدمج مقاربة النوع الاجتماعي، وهي اليوم معيار في القانون التنظيمي، والتعاقد يربط الإدارة المركزية بمصالحها اللاممركزة على ثلاث سنوات، وشمولية الاعتمادات تمنح الآمرين بالصرف مرونة مقابل المسؤولية، والشراكة تشرك فاعلين محليين وجمعويين، وواكب ذلك إصلاح المراقبة المالية، بتخفيف الرقابة القبلية، وتعزيز رقابة الفعالية والرقابة الذاتية.

    وبهذا نختم دروس المالية العامة والميزانية. هذا الشرح مقتبس من كتاب المالية العامة والميزانية للكاتب فوزي أكريم، وتجدون الدرس مكتوبا كاملا ومجانا مع كتب المكتبة القانونية على موقع خمسين دار دوت كوم.


    الدرس 7 من أصل 7 في كتاب «المالية العامة والميزانية»، للكاتب فوزي أكريم، ضمن سلسلة المكتبة القانونية على الموقع.

  • 🎥 [الدرس 4 من 7] ماذا لو لم يصوت البرلمان على قانون المالية؟ إعداد الميزانية والمصادقة عليها

    🎥 [الدرس 4 من 7] ماذا لو لم يصوت البرلمان على قانون المالية؟ إعداد الميزانية والمصادقة عليها

    الدرس الرابع من المالية العامة والميزانية: مراحل دورة الميزانية، والتحضير الإداري والتحكيم والمصادقة الحكومية، والإيداع بمجلس النواب في 20 أكتوبر على أبعد تقدير ووثائقه، والتصويت البرلماني وآجاله وحق الحكومة في رفض التعديلات، وما يقع إذا لم يصوت البرلمان في 31 ديسمبر، بنص المواد 46 و47 و48 و50 و56 من القانون التنظيمي 130.13 لقانون المالية. من كتاب المالية العامة والميزانية للكاتب فوزي أكريم.

    📖 اقرأ الفصل كاملاً في المكتبة القانونية

    نص الدرس

    ماذا يحدث إذا لم يصوت البرلمان على قانون المالية، قبل نهاية السنة؟

    نتتبع مشروع قانون المالية في ثلاثة محاور: مرحلة الإعداد، ثم المصادقة الحكومية والإيداع، ثم التصويت البرلماني وحدوده.

    نبدأ بالمحور الأول: مرحلة الإعداد.

    تمر الميزانية عموما من أربع مراحل: الإعداد، والمصادقة، والتنفيذ، ومراقبة التنفيذ، وتتقاسم السلطة التنفيذية والسلطة التشريعية المهام، وفق إطار قانوني وزمني محدد، فبينما تقوم الحكومة بوضع مشروع الميزانية، تقع مهمة المصادقة عليه على عاتق البرلمان.

    ويبدأ مسار تحضير الميزانية بمرحلة التحضير الإداري والتحكيم، ويتولاه وزير المالية، كما تنص المادة السادسة والأربعون من القانون التنظيمي:

    يتولى الوزير المكلف بالمالية تحت سلطة رئيس الحكومة، إعداد مشاريع قوانين المالية، طبقا للتوجهات العامة المتداول بشأنها في المجلس الوزاري، وفقا للفصل 49 من الدستور.

    وتمر هذه المرحلة عبر أربع محطات: تحضير المقترحات من طرف الوزارات، وتجميعها لدى وزارة المالية، ثم الندوات الموازنية لدراسة تلك المقترحات، ومطابقتها للتوجيهات الحكومية، ثم التحكيم عند نقط الاختلاف، بين وزير المالية والوزير المعني، وعند الاقتضاء رئيس الحكومة، وأخيرا صياغة مشروع قانون المالية، وإحالته على الأمانة العامة للحكومة.

    تحديث من الجريدة الرسمية: وينص القانون التنظيمي المعمول به اليوم على عرض، أمام لجنتي المالية بالبرلمان، قبل الحادي والثلاثين من يوليو، يقدم الإطار العام لإعداد مشروع السنة الموالية، ويكون موضوع مناقشة دون تصويت:

    يعرض الوزير المكلف بالمالية على اللجنتين المكلفتين بالمالية بالبرلمان، قبل 31 يوليو، الإطار العام لإعداد مشروع قانون المالية للسنة الموالية.

    أكملنا مرحلة الإعداد، وننتقل الآن إلى المحور الثاني: المصادقة الحكومية والإيداع.

    ثم تأتي مرحلة المصادقة الحكومية، عبر المصادقة من طرف مجلس الحكومة، ثم مجلس الوزراء، قبل إيداع المشروع بالبرلمان.

    تحديث من الجريدة الرسمية: يذكر الكتاب أجل سبعين يوما قبل نهاية السنة المالية، والإيداع بأحد مجلسي البرلمان، والقانون التنظيمي المعمول به اليوم، يحدد تاريخا ثابتا، ومجلس النواب بالأسبقية:

    يودع مشروع قانون المالية للسنة بالأسبقية بمكتب مجلس النواب، في 20 أكتوبر من السنة المالية الجارية على أبعد تقدير.

    ويستعين البرلمان في دراسته لقانون المالية، بوثائق تضعها الحكومة رهن إشارته، منها وثائق ذات طابع ملزم كالكراسات الموازنية، ووثائق ذات طابع إخباري، كمذكرة التقديم والتقرير المالي والاقتصادي، وتقارير حول المؤسسات والمقاولات العمومية، ومنها ما يعدده القانون التنظيمي في المادة نفسها:

    ويرفق بالوثائق التالية: 1. مذكرة تقديم لمشروع قانون المالية، والتي تتضمن معطيات حول استثمارات الميزانية العامة، وحول الآثار المالية والاقتصادية للمقتضيات الضريبية والجمركية المقترحة؛ 2. التقرير الاقتصادي والمالي؛ 3. تقرير حول المؤسسات العمومية والمقاولات العمومية؛

    أكملنا المصادقة الحكومية والإيداع، وننتقل الآن إلى المحور الثالث: التصويت البرلماني وحدوده.

    يدرس البرلمان بغرفتيه مشروع قانون المالية ويصوت عليه، وللحكومة أن ترفض، بعد بيان الأسباب، مقترحات التعديل، طبقا للفصل السابع والسبعين من الدستور، إذا كان قبولها يؤدي إلى تخفيض الموارد العمومية، أو إحداث تكليف عمومي، أو الزيادة في تكليف موجود، وهذا تطبيقه في القانون التنظيمي:

    طبقا للفقرة 2 من الفصل 77 من الدستور، للحكومة أن ترفض، بعد بيان الأسباب، المواد الإضافية أو التعديلات الرامية إما إلى تخفيض الموارد العمومية، وإما إلى إحداث تكليف عمومي، أو الزيادة في تكليف موجود.

    تحديث من الجريدة الرسمية: وحدد القانون التنظيمي آجال التصويت في المادة التاسعة والأربعين: يبت مجلس النواب في المشروع داخل ثلاثين يوما من تاريخ إيداعه، ثم يبت مجلس المستشارين داخل اثنين وعشرين يوما من عرضه عليه، ويعود البت النهائي لمجلس النواب، في أجل لا يتعدى ستة أيام.

    تحديث من الجريدة الرسمية: فإذا لم يتم التصويت في الحادي والثلاثين من ديسمبر، يطبق القانون التنظيمي الفصل الخامس والسبعين من الدستور، في المادة الخمسين:

    طبقا للفصل 75 من الدستور، إذا لم يتم في 31 ديسمبر التصويت على قانون المالية للسنة، أو لم يصدر الأمر بتنفيذه بسبب إحالته إلى المحكمة الدستورية، فإن الحكومة تفتح بمرسوم الاعتمادات اللازمة لسير المرافق العمومية، والقيام بالمهام المنوطة بها، على أساس ما هو مقترح بالميزانية المعروضة على الموافقة.

    خلاصة الدرس: تمر الميزانية بأربع مراحل: الإعداد، فالمصادقة، فالتنفيذ، فالمراقبة، ويبدأ الإعداد إداريا بالمقترحات والندوات الموازنية والتحكيم، ثم يصادق مجلس الحكومة ثم مجلس الوزراء، ويودع المشروع اليوم بمجلس النواب في العشرين من أكتوبر على أبعد تقدير، ويدرسه البرلمان بغرفتيه في آجال محددة، وللحكومة أن ترفض تعديلات تخفض الموارد أو تحدث تكليفا أو تزيده، وإذا لم يصوت عليه في آخر ديسمبر، تفتح الحكومة الاعتمادات اللازمة بمرسوم.

    في الدرس القادم: تنفيذ الميزانية ومراقبتها. هذا الشرح مقتبس من كتاب المالية العامة والميزانية للكاتب فوزي أكريم، وتجدون الدرس مكتوبا كاملا ومجانا مع كتب المكتبة القانونية على موقع خمسين دار دوت كوم.


    الدرس 4 من أصل 7 في كتاب «المالية العامة والميزانية»، للكاتب فوزي أكريم، ضمن سلسلة المكتبة القانونية على الموقع.

  • 🎥 [الدرس 2 من 7] من أين تأتي أموال الدولة؟ عناصر الميزانية ومكوناتها

    🎥 [الدرس 2 من 7] من أين تأتي أموال الدولة؟ عناصر الميزانية ومكوناتها

    الدرس الثاني من المالية العامة والميزانية: عناصر الميزانية (التوقع والتقييم والترخيص) بنص المادة 3 من القانون التنظيمي 130.13، والمداخيل الجبائية وغير الجبائية مع الترخيص في استيفائها في المادة الأولى من قانون المالية 50.25 للسنة المالية 2026، وأصناف النفقات وأبوابها وتبويبها الحالي (المادة 38)، والإطار الماكرو اقتصادي لوضع الميزانية والبرمجة الميزانياتية لثلاث سنوات (المادة 5). من كتاب المالية العامة والميزانية للكاتب فوزي أكريم.

    📖 اقرأ الفصل كاملاً في المكتبة القانونية

    نص الدرس

    من أين تأتي أموال الدولة؟ وفيم تنفقها كل سنة؟

    ندرس مكونات الميزانية في ثلاثة محاور: عناصرها، ثم مداخيلها ونفقاتها، ثم الإطار الماكرو اقتصادي لوضعها.

    نبدأ بالمحور الأول: عناصر الميزانية.

    تقوم الميزانية على ثلاثة عناصر: التوقع، أي تقديرات المداخيل والنفقات، والسياسة المالية خلال سنة مقبلة، والتقييم، أي تقييم المداخيل والنفقات السابقة، واعتماد هذا التقييم في التقديرات المقبلة، والترخيص، أي الترخيص البرلماني، الذي يقضي بقيام الحكومة بتحصيل المداخيل، وصرف النفقات خلال السنة المقبلة.

    تحديث من الجريدة الرسمية: ينسب الكتاب هذه العناصر إلى المادة الثانية من القانون التنظيمي، وفي القانون التنظيمي لقانون المالية المعمول به اليوم، الصادر سنة ألفين وخمسة عشر، ترد في المادة الثالثة:

    يتوقع قانون المالية للسنة، لكل سنة مالية، مجموع موارد وتكاليف الدولة، ويقيمها وينص عليها ويأذن بها، وذلك استنادا إلى البرمجة الميزانياتية، المنصوص عليها في المادة 5 أدناه. تبتدئ السنة المالية في فاتح يناير، وتنتهي في 31 ديسمبر من نفس السنة.

    أكملنا العناصر، وننتقل الآن إلى المحور الثاني: المداخيل والنفقات.

    تشمل الميزانية مكونين مترابطين: المداخيل، وتشمل ما سيتم تحصيله خلال سنة مالية معينة، والنفقات، وتشمل ما سيتم إنفاقه، في إطار تمويل السياسة العمومية خلال نفس السنة، والعلاقة بينهما أن الموارد الناتجة عن المداخيل، هي التي تستعمل لتمويل النفقات.

    وتأتي المداخيل بصفة عامة من المداخيل الجبائية، وهي الضرائب المباشرة وغير المباشرة والرسوم، ومن المداخيل غير الجبائية، وهي عائدات أملاك الدولة، والقروض الداخلية والخارجية، والمساعدات، وعائدات الخوصصة.

    تحديث من قانون المالية الحالي: قانون المالية للسنة المالية ألفين وستة وعشرين، المنشور في الجريدة الرسمية في ديسمبر ألفين وخمسة وعشرين، يبدأ بالترخيص في استيفاء الضرائب والحاصلات والدخول، في البند الأول من مادته الأولى:

    تستمر الجهات المختصة، وفقا للنصوص التشريعية والتنظيمية الجاري بها العمل، ومع مراعاة أحكام هذا القانون، في القيام خلال السنة المالية 2026: 1 – باستيفاء الضرائب والحاصلات والدخول المخصصة للدولة؛ 2 – باستيفاء الضرائب والحاصلات والرسوم والدخول المخصصة، للجماعات الترابية والمؤسسات العمومية، والهيئات المخول لها ذلك بحكم القانون.

    أما النفقات، فتنقسم بالنسبة للميزانية العامة إلى ثلاثة أصناف: نفقات التسيير، وهي نفقات الموظفين والأعوان، ونفقات المعدات المرتبطة بتسيير المرافق العمومية، ونفقات الاستثمار، المرصودة للتجهيزات والبنيات التحتية، ولتنفيذ مخططات التنمية، ونفقات الدين العمومي، وهي الفوائد والعمولات، ونفقات استهلاك الدين المتوسط والطويل الأجل.

    تجمع نفقات الميزانية العامة في ثلاثة أبواب: الباب الأول: نفقات التسيير؛ الباب الثاني: نفقات الاستثمار؛ الباب الثالث: نفقات متعلقة بخدمة الدين العمومي.

    تحديث في تبويب الميزانية: يعرض الكتاب تبويبا بالفصل والمادة والفقرة والسطر، وفي القانون التنظيمي المعمول به اليوم، تقدم النفقات داخل الأبواب في فصول، منقسمة إلى برامج وجهات ومشاريع أو عمليات، كما تنص المادة الثامنة والثلاثون:

    تقدم نفقات الميزانية العامة، داخل الأبواب، في فصول منقسمة إلى برامج وجهات ومشاريع أو عمليات.

    أكملنا المداخيل والنفقات، وننتقل الآن إلى المحور الثالث: الإطار الماكرو اقتصادي.

    يندرج وضع الميزانية في إطار ماكرو اقتصادي، يعتمد على مدخلين أساسيين: المحيط الدولي، وظرفية الاقتصاد الوطني، وعند تقدير الميزانية السنوية، يتم بالضرورة تحليل الوضع الراهن، من خلال مجموعة من الفرضيات والمتغيرات.

    ومن هذه المتغيرات: معدلات النمو دوليا وجهويا ووطنيا، ووضعية السوق الدولية، بما في ذلك أثمنة المواد الأساسية، كالبترول، باعتبار المغرب من بين البلدان المستوردة لحاجياته منه، والتغيرات الهيكلية المرتقبة على صعيد الادخار والاستثمار، والتضخم، المرتبط أساسا بالاستهلاك والمبادلات.

    والموسم الفلاحي، نظرا لارتباط الاقتصاد المغربي بالقطاع الفلاحي، وميزان الأداءات، المرتبط أساسا بالميزان التجاري وبالاستثمارات، ويعرف الميزان التجاري المغربي عجزا بنيويا، يتمثل في تفاقم الواردات وانخفاض الصادرات، والدين العمومي الداخلي والخارجي، وما يترتب عنه من تدبير للفوائد، يثقل كاهل الميزانيات ويحد من اختياراتها.

    تحديث من الجريدة الرسمية: وألزم القانون التنظيمي المعمول به اليوم، بأن يعد قانون المالية على برمجة لثلاث سنوات، بفرضيات واقعية ومبررة، كما في المادة الخامسة:

    يتم إعداد قانون المالية للسنة، استنادا إلى برمجة ميزانياتية لثلاث سنوات. وتحين هذه البرمجة كل سنة، لملاءمتها مع تطور الظرفية المالية والاقتصادية والاجتماعية للبلاد. تهدف هذه البرمجة على الخصوص، إلى تحديد تطور مجموع موارد وتكاليف الدولة على مدى ثلاث سنوات، اعتمادا على فرضيات اقتصادية ومالية واقعية ومبررة. يحدد مضمون هذه البرمجة وكيفيات إعدادها بنص تنظيمي.

    خلاصة الدرس: تقوم الميزانية على ثلاثة عناصر: التوقع، والتقييم، والترخيص البرلماني، وهي اليوم في المادة الثالثة من القانون التنظيمي، وتتكون من مداخيل جبائية وغير جبائية، يرخص قانون المالية كل سنة في استيفاء الضرائب والحاصلات والدخول، ومن نفقات تسيير واستثمار ودين عمومي، تجمع في ثلاثة أبواب، ويخضع إعدادها لإطار ماكرو اقتصادي، يراعي النمو، والأسواق الدولية، والتضخم، والموسم الفلاحي، والدين العمومي.

    في الدرس القادم: الدستور يؤطر الميزانية. هذا الشرح مقتبس من كتاب المالية العامة والميزانية للكاتب فوزي أكريم، وتجدون الدرس مكتوبا كاملا ومجانا مع كتب المكتبة القانونية على موقع خمسين دار دوت كوم.


    الدرس 2 من أصل 7 في كتاب «المالية العامة والميزانية»، للكاتب فوزي أكريم، ضمن سلسلة المكتبة القانونية على الموقع.

  • 🎥 [الدرس 6 من 7] هل صرف الاعتمادات نجاح؟ إصلاح الميزانية من منطق الوسائل إلى منطق النتائج

    🎥 [الدرس 6 من 7] هل صرف الاعتمادات نجاح؟ إصلاح الميزانية من منطق الوسائل إلى منطق النتائج

    الدرس السادس من المالية العامة والميزانية: دواعي إصلاح الميزانية بالمغرب ومتطلباته، والانتقال من منطق الوسائل إلى منطق النتائج، والثقافة التدبيرية الجديدة ومثال برنامج التنمية القروية، مع نص المادتين 10 (الصدقية) و39 (البرنامج وأهدافه ومؤشراته) من القانون التنظيمي 130.13 لقانون المالية. من كتاب المالية العامة والميزانية للكاتب فوزي أكريم.

    📖 اقرأ الفصل كاملاً في المكتبة القانونية

    نص الدرس

    ميزانية صرفت اعتماداتها كلها: هل يعني ذلك أنها نجحت؟

    ندرس إصلاح الميزانية بالمغرب في ثلاثة محاور: دواعيه ومتطلباته، ثم منطق الوسائل ومنطق النتائج، ثم الثقافة التدبيرية الجديدة.

    نبدأ بالمحور الأول: دواعي الإصلاح ومتطلباته.

    يندرج إصلاح الميزانية في إطار يستدعي توفير الشروط السياسية والاقتصادية، والاجتماعية والثقافية، الكفيلة بتحقيق اندماج ناجع للمغرب في المحيط الدولي، ومراعاة التزاماته تبعا لاتفاقية الشراكة مع الاتحاد الأوروبي، ومناطق التبادل الحر مع دول أخرى.

    أما الإصلاح في حد ذاته، فيستجيب لمجموعة من المتطلبات الأساسية: الحفاظ على التوازنات المالية، لتفادي الاختلالات المضرة بالإطار الماكرو اقتصادي، وإشاعة الشفافية وتعزيز مصداقية الميزانية، ودعم مبادئ المساءلة والمحاسبة، وترشيد النفقات العمومية توخيا للأداء الجيد، وتكييف مسلسل الميزانية مع اللاتمركز.

    تحديث من الجريدة الرسمية: ومن مبادئ القانون التنظيمي المعمول به اليوم، صدقية قوانين المالية، كما في المادة العاشرة:

    تقدم قوانين المالية بشكل صادق مجموع موارد وتكاليف الدولة. ويتم تقييم صدقية الموارد والتكاليف، بناء على المعطيات المتوفرة أثناء إعدادها، والتوقعات التي يمكن أن تنتج عنها.

    أكملنا دواعي الإصلاح، وننتقل الآن إلى المحور الثاني: منطق الوسائل ومنطق النتائج.

    يتمثل جوهر إصلاح الميزانية، في الانتقال في مجال التدبير من منطق الوسائل إلى منطق النتائج. ففي منطق الوسائل، يكون الهدف صرف الاعتمادات، وتحدد الأهداف في إطار الموارد المتاحة، ويقيم الأداء حسب درجة صرف الاعتمادات واحترام المساطر.

    أما في منطق النتائج، فالهدف هو فعالية النفقات العمومية، واستهداف تحسين عيش المواطن، وتحدد الأهداف انطلاقا من الحاجيات والأولويات، وتعبأ الوسائل لتحقيقها، ويقيم الأداء حسب درجة بلوغ الأهداف وأثرها على السكان.

    وعندما تركز الميزانية على تحقيق نتائج، يصبح صرف الاعتمادات وسيلة فقط، وليس هدفا في حد ذاته، سواء في مرحلة الإعداد، عند برمجة المشاريع، أو في مرحلة الإنجاز، عند تنفيذها، بالحرص على أن تكون أكبر فائدة على السكان والاقتصاد.

    تحديث من الجريدة الرسمية: وفي القانون التنظيمي المعمول به اليوم، تخصص الاعتمادات لبرامج، وهذا تعريف البرنامج في المادة التاسعة والثلاثين:

    البرنامج عبارة عن مجموعة متناسقة من المشاريع أو العمليات، التابعة لنفس القطاع الوزاري أو المؤسسة، تقرن به أهداف محددة وفق غايات ذات منفعة عامة، وكذا مؤشرات مرقمة لقياس النتائج المتوخاة، والتي ستخضع للتقييم قصد التحقق من شروط الفعالية والنجاعة والجودة، المرتبطة بالإنجازات.

    أكملنا منطق الوسائل ومنطق النتائج، وننتقل الآن إلى المحور الثالث: الثقافة التدبيرية الجديدة.

    وتعزز هذه المقاربة الجديدة ثقافة جديدة على ثلاثة مستويات: على مستوى التخطيط، بتحديد الأولويات، وتفعيل سياسة القرب، واللاتمركز واللامركزية، وعلى مستوى التدبير والإنجاز، بتعبئة كل الإمكانات المركزية والمحلية، ومراعاة النجاعة والفعالية، وعلى مستوى تحقيق العدالة والحكامة، بالإنصاف، والمساواة، والديمقراطية التشاركية، والمسؤولية، والشفافية.

    وتقوم هذه المقاربة، على سبيل المثال، بتجاوز النظرة القطاعية العمودية الضيقة للبرامج، نحو مقاربة شاملة ومندمجة، فبرنامج التنمية القروية يهم عدة قطاعات وزارية في آن واحد، الفلاحة والتجهيز والصحة والتربية الوطنية، وإنجازه على المستوى المالي، يأخذ بعين الاعتبار خصوصية الاندماج والتكامل بين هذه القطاعات.

    خلاصة الدرس: يستدعى إصلاح الميزانية لاندماج المغرب في المحيط الدولي، ويستجيب للتوازنات المالية والشفافية والمساءلة والترشيد واللاتمركز، وجوهره الانتقال من منطق الوسائل، حيث الهدف صرف الاعتمادات، إلى منطق النتائج، حيث الهدف فعالية النفقات وتحسين عيش المواطن، وفي القانون التنظيمي اليوم مبدأ الصدقية، وبرامج بأهداف ومؤشرات، وتعزز هذه المقاربة ثقافة جديدة في التخطيط والتدبير والحكامة.

    في الدرس القادم: دعامات الإصلاح وإصلاح المراقبة المالية. هذا الشرح مقتبس من كتاب المالية العامة والميزانية للكاتب فوزي أكريم، وتجدون الدرس مكتوبا كاملا ومجانا مع كتب المكتبة القانونية على موقع خمسين دار دوت كوم.


    الدرس 6 من أصل 7 في كتاب «المالية العامة والميزانية»، للكاتب فوزي أكريم، ضمن سلسلة المكتبة القانونية على الموقع.

  • 🎥 [الدرس 3 من 7] لماذا لا تفرض الحكومة ضريبة بقرار منها؟ الدستور يؤطر الميزانية

    🎥 [الدرس 3 من 7] لماذا لا تفرض الحكومة ضريبة بقرار منها؟ الدستور يؤطر الميزانية

    الدرس الثالث من المالية العامة والميزانية: الأساس الدستوري للميزانية بنص الفصول 39 و75 و76 من دستور 2011 والفصل 77، وحظر كل ضريبة غير مأذون فيها بالنصوص التشريعية والتنظيمية في البند الثالث من المادة الأولى من قانون المالية 50.25 للسنة المالية 2026، والقانون التنظيمي لقانون المالية 130.13 الذي نسخ القانون التنظيمي 7.98 منذ 2016، وجزءا قانون المالية (المادة 36). من كتاب المالية العامة والميزانية للكاتب فوزي أكريم.

    📖 اقرأ الفصل كاملاً في المكتبة القانونية

    نص الدرس

    لماذا لا تستطيع الحكومة أن تفرض ضريبة بقرار منها؟

    ندرس الإطار القانوني للميزانية في ثلاثة محاور: الضريبة والميزانية في الدستور، ثم قانون التصفية وتوازن المالية، ثم القانون التنظيمي لقانون المالية.

    نبدأ بالمحور الأول: الضريبة والميزانية في الدستور.

    يؤطر الميزانية عدة نصوص أساسية، على رأسها دستور ألفين وأحد عشر، الذي أدخل عدة تعديلات على نصوص دستور ألف وتسعمائة وستة وتسعين. وأول ما نقرؤه فيه، الفصل التاسع والثلاثون:

    على الجميع أن يتحمل، كل على قدر استطاعته، التكاليف العمومية، التي للقانون وحده إحداثها وتوزيعها، وفق الإجراءات المنصوص عليها في هذا الدستور.

    تحديث من قانون المالية الحالي: وفي قانون المالية للسنة المالية ألفين وستة وعشرين، ينص البند الثالث من المادة الأولى:

    كل ضريبة مباشرة أو غير مباشرة، سوى الضرائب المأذون فيها بموجب أحكام النصوص التشريعية والتنظيمية المعمول بها، وأحكام هذا القانون، تعتبر، مهما كان الوصف أو الاسم الذي تجبى به، محظورة بتاتا، وتتعرض السلطات التي تفرضها، والمستخدمون الذين يضعون جداولها وتعاريفها أو يباشرون جبايتها، للمتابعة باعتبارهم مرتكبين لجريمة الغدر، بصرف النظر عن إقامة دعوى الاسترداد خلال ثلاث سنوات، على الجباة أو المحصلين أو غيرهم من الأشخاص، الذين قاموا بأعمال الجباية.

    أما قانون المالية نفسه، فالفصل الخامس والسبعون ينص على أنه يصدر ويودع بالأسبقية لدى مجلس النواب، للتصويت من قبل البرلمان، وفق الشروط المنصوص عليها في قانون تنظيمي، يحدد طبيعة المعلومات والوثائق الضرورية، لتعزيز المناقشة البرلمانية حول مشروع قانون المالية.

    يصدر قانون المالية، الذي يودع بالأسبقية لدى مجلس النواب، بالتصويت من قبل البرلمان، وذلك طبق الشروط المنصوص عليها في قانون تنظيمي، ويحدد هذا القانون التنظيمي طبيعة المعلومات والوثائق والمعطيات الضرورية، لتعزيز المناقشة البرلمانية حول مشروع قانون المالية.

    أكملنا الضريبة والميزانية في الدستور، وننتقل الآن إلى المحور الثاني: قانون التصفية وتوازن المالية.

    أما الفصل السادس والسبعون، فيلزم الحكومة بأن تعرض سنويا على البرلمان، قانون التصفية المتعلق بتنفيذ قانون المالية، خلال السنة الثانية التي تلي سنة تنفيذه، متضمنا حصيلة ميزانيات التجهيز التي انتهت مدة نفاذها.

    تعرض الحكومة سنويا على البرلمان، قانون التصفية المتعلق بتنفيذ قانون المالية، خلال السنة الثانية التي تلي سنة تنفيذ هذا القانون. ويتضمن قانون التصفية حصيلة ميزانيات التجهيز التي انتهت مدة نفاذها.

    ويقضي الفصل السابع والسبعون، بأن يسهر البرلمان والحكومة على الحفاظ على توازن مالية الدولة، وللحكومة أن ترفض، بعد بيان الأسباب، المقترحات والتعديلات التي يتقدم بها أعضاء البرلمان، إذا كان قبولها يؤدي إلى تخفيض الموارد العمومية، أو إحداث تكليف عمومي، أو الزيادة في تكليف موجود، وقد قرأنا نصه في الدرس الأول.

    أكملنا قانون التصفية وتوازن المالية، وننتقل الآن إلى المحور الثالث: القانون التنظيمي لقانون المالية.

    تحديث من الجريدة الرسمية: القانون التنظيمي المعمول به اليوم، هو القانون التنظيمي لقانون المالية الصادر سنة ألفين وخمسة عشر، وقد نسخ القانون التنظيمي السابق، ابتداء من فاتح يناير ألفين وستة عشر.

    يحدد القانون التنظيمي للمالية موضوع ومحتوى قانون المالية، وكيفية تقديمه، وإجراءات دراسته والتصويت عليه، وقواعد تنفيذه وتصفيته.

    ويشتمل قانون المالية على جزأين: الجزء الأول يتضمن المعطيات العامة للتوازن المالي، كالمقتضيات المتعلقة بإحداث الموارد العمومية وتعديلها، وتقييم إجمالي للمداخيل، والحدود القصوى لتكاليف الميزانية، والجزء الثاني يتضمن المعطيات المرقمة، كنفقات الميزانية العامة عن كل فصل، ونفقات مرافق الدولة المسيرة بصورة مستقلة، ونفقات الحسابات الخصوصية للخزينة.

    يشتمل قانون المالية للسنة على جزأين. تحصر في الجزء الأول المعطيات العامة للتوازن المالي، والذي يتضمن ما يلي: الإذن في استخلاص المداخيل العامة وإصدار الاقتراضات؛

    تحصر في الجزء الثاني: نفقات الميزانية العامة عن كل فصل؛ ونفقات ميزانيات مرافق الدولة المسيرة بصورة مستقلة عن كل مرفق؛ ونفقات الحسابات الخصوصية للخزينة عن كل حساب.

    خلاصة الدرس: يؤطر الميزانية دستور ألفين وأحد عشر، فالتكاليف العمومية للقانون وحده إحداثها، ويصدر قانون المالية بتصويت البرلمان، ويودع بالأسبقية لدى مجلس النواب، وتعرض الحكومة قانون التصفية خلال السنة الثانية بعد التنفيذ، ويسهر البرلمان والحكومة على توازن مالية الدولة، ويحدد القانون التنظيمي محتوى قانون المالية وإجراءاته، وهو اليوم القانون التنظيمي الصادر سنة ألفين وخمسة عشر، ويشتمل قانون المالية على جزأين: التوازن المالي، ثم المعطيات المرقمة.

    في الدرس القادم: إعداد مشروع قانون المالية والتصويت عليه. هذا الشرح مقتبس من كتاب المالية العامة والميزانية للكاتب فوزي أكريم، وتجدون الدرس مكتوبا كاملا ومجانا مع كتب المكتبة القانونية على موقع خمسين دار دوت كوم.


    الدرس 3 من أصل 7 في كتاب «المالية العامة والميزانية»، للكاتب فوزي أكريم، ضمن سلسلة المكتبة القانونية على الموقع.

  • 🎥 [الدرس 1 من 7] من يملك الكلمة في مال الدولة؟ مفهوم الميزانية العامة وخصائصها

    🎥 [الدرس 1 من 7] من يملك الكلمة في مال الدولة؟ مفهوم الميزانية العامة وخصائصها

    الدرس الأول من المالية العامة والميزانية: تعريف الميزانية العامة ومكانتها وتطور مفهومها، وخصائصها المعاصرة (أداة تمويل، تأطير قانوني كثيف، ترجمة للسياسة الحكومية، آثار مباشرة)، وإشكالية ميزان القوى بين البرلمان والحكومة، بنص المادة الأولى من القانون التنظيمي 130.13 لقانون المالية والفصلين 70 و77 من الدستور. من كتاب المالية العامة والميزانية للكاتب فوزي أكريم.

    📖 اقرأ الفصل كاملاً في المكتبة القانونية

    نص الدرس

    الحكومة تعد الميزانية، والبرلمان يصوت عليها: فمن يملك الكلمة في مال الدولة؟

    ندرس الميزانية العامة في ثلاثة محاور: تعريفها ومكانتها، ثم خصائصها المعاصرة، ثم ميزان القوى بين البرلمان والحكومة.

    نبدأ بالمحور الأول: تعريف الميزانية ومكانتها.

    الميزانية هي أهم أداة بيد الدولة، لبلوغ أهدافها التنموية، فهي ترجمة فعلية لتوجهات السلطة التنفيذية، أي الحكومة.

    فالميزانية المعاصرة تعكس السياسة الاقتصادية والاجتماعية المنتهجة، وتبرز الأولويات المقررة، من خلال الاعتمادات المرصودة، كما أنها تبين بوضوح المجهود المالي للدولة، في تدبير الشأن العام، وتنفيذ السياسات العمومية. وهذا نص المادة الأولى من القانون التنظيمي لقانون المالية:

    يحدد قانون المالية، بالنسبة لكل سنة مالية، طبيعة ومبلغ وتخصيص مجموع موارد وتكاليف الدولة، وكذا التوازن الميزانياتي والمالي الناتج عنها. وتراعى في ذلك الظرفية الاقتصادية والاجتماعية، عند إعداد قانون المالية، وكذا أهداف ونتائج البرامج التي حددها هذا القانون.

    وقد عرف مفهوم الميزانية تطورات عميقة خلال القرن الماضي، حيث تحول من مجرد أداة للترخيص للمداخيل والنفقات، وتأمين مراقبة الجهاز التشريعي على أنشطة الجهاز التنفيذي، إلى أداة أساسية لبلورة وتنفيذ سياسات اقتصادية واجتماعية محددة المعالم، ووسيلة لتوزيع الموارد المتوفرة على المستوى الوطني، على الوجه الأمثل، وذلك عبر تكثيف نجاعة النفقات العمومية.

    أكملنا تعريف الميزانية، وننتقل الآن إلى المحور الثاني: خصائص الميزانية المعاصرة.

    تشكل الميزانية الأداة الأساسية، التي بواسطتها تتمكن الدولة من تمويل أنشطتها في جميع الميادين، ومن الممارسة الفعلية لصلاحياتها، خصوصا بعد التوسع الذي عرفه دور الدولة خلال القرن الماضي.

    وتخضع الميزانية لتأطير قانوني كثيف، يغطي مختلف مراحل تحضيرها وتنفيذها، ويشمل هذا التأطير هرم الترسانة القانونية، من الدستور وانتهاء بالدوريات الإدارية، مرورا بالقوانين التنظيمية والعادية، والمراسيم والقرارات الوزارية.

    وتشكل الميزانية أيضا ترجمة وفية للسياسة الحكومية، إذ يمكن استنتاج هذه السياسة، من خلال تحليل بنية الموارد والتحملات، وكيفية توزيع الاقتطاعات والاعتمادات، على مختلف فئات المجتمع، وقطاعات النشاط الاقتصادي.

    وتترتب على الميزانية آثار مباشرة، على الوضعية الاقتصادية والمالية والاجتماعية والمجالية، سواء على صعيد إعادة توزيع الثروات، أو تشجيع بعض الأنشطة، أو الحد من آثار التقلبات الاقتصادية الظرفية.

    أكملنا الخصائص، وننتقل الآن إلى المحور الثالث: ميزان القوى بين البرلمان والحكومة.

    وتشكل الميزانية كذلك مرآة، تعكس ميزان القوى بين الجهازين التشريعي والتنفيذي، ويتجلى ذلك في مدى اتساع أو ضيق الهامش المتوفر للبرلمان، لتغيير مشروع قانون المالية المقدم من طرف الحكومة. وفي الدستور المغربي، هذا نص الفصل السبعين:

    يمارس البرلمان السلطة التشريعية. يصوت البرلمان على القوانين، ويراقب عمل الحكومة، ويقيم السياسات العمومية.

    وهامش البرلمان في تغيير مشروع قانون المالية، هو مقياس هذا الميزان، ويرسم حدوده الفصل السابع والسبعون من الدستور:

    يسهر البرلمان والحكومة على الحفاظ على توازن مالية الدولة. وللحكومة أن ترفض، بعد بيان الأسباب، المقترحات والتعديلات التي يتقدم بها أعضاء البرلمان، إذا كان قبولها يؤدي بالنسبة لقانون المالية، إلى تخفيض الموارد العمومية، أو إلى إحداث تكليف عمومي، أو الزيادة في تكليف موجود.

    خلاصة الدرس: الميزانية أداة مالية واقتصادية واجتماعية بيد الدولة، تعكس سياستها وأولوياتها، وقد تحولت من أداة للترخيص، إلى أداة لسياسات اقتصادية واجتماعية، ومن خصائصها أنها أداة تمويل أنشطة الدولة، وأنها تخضع لتأطير قانوني كثيف من الدستور إلى الدوريات، وأنها ترجمة للسياسة الحكومية وذات آثار مباشرة، وأنها مرآة لميزان القوى بين البرلمان والحكومة، يرسم الفصل السابع والسبعون حدود هامش البرلمان فيه.

    في الدرس القادم: عناصر الميزانية ومكوناتها. هذا الشرح مقتبس من كتاب المالية العامة والميزانية للكاتب فوزي أكريم، وتجدون الدرس مكتوبا كاملا ومجانا مع كتب المكتبة القانونية على موقع خمسين دار دوت كوم.


    الدرس 1 من أصل 7 في كتاب «المالية العامة والميزانية»، للكاتب فوزي أكريم، ضمن سلسلة المكتبة القانونية على الموقع.

  • أرقام التخطيط تعلن تراجع أسعار اللحوم والأسماك.. فمن يشتري بهذا السعر؟

    أرقام التخطيط تعلن تراجع أسعار اللحوم والأسماك.. فمن يشتري بهذا السعر؟

    خرجت المندوبية السامية للتخطيط بمعطيات إحصائية تؤكد انخفاضاً في أسعار اللحوم والأسماك في المغرب، في وقت يئن فيه جيب المواطن تحت وطأة موجة غلاء لا تكاد تهدأ. مفارقة رقمية وضعت الأسر وأصحاب الدخل المحدود أمام سؤال معلق في الهواء: في أي سوق بالضبط سجلت هذه المؤسسة الرسمية تراجع الأسعار؟

    البيانات الصادرة، والتي تناقلتها تقارير إعلامية نقلاً عما أورده موقع “نيشان”، ترسم لوحة إحصائية مغايرة تماماً للمشهد اليومي في محلات الجزارة وموانئ ومحلات بيع السمك عبر مختلف المدن المغربية. المندوبية تشير إلى انفراج طفيف وتراجع في منحنى أثمان مادتين تعدان من ركائز المائدة المغربية، لكن الواقع اليومي يروي رواية مغايرة، قوامها التوجس والتقشف الإجباري.

    الورق يقول تراجعاً.. والمحفظة تنزف

    تُظهر المؤشرات الرسمية أن منحنى التضخم في قطاع الأغذية قد أخذ استراحة محارب، أو هكذا يُراد للأرقام أن تقول. تشير أحدث نشرات المندوبية السامية للتخطيط الخاصة بالرقم الاستدلالي للأثمان عند الاستهلاك إلى انخفاض طال أثمان اللحوم الحمراء والأسماك. هذا المعطى، من الناحية المحاسبية والتقنية، يعني عادة عودة التوازن لسلاسل التوريد أو انحساراً في تكاليف الإنتاج والأعلاف والوقود، أو حتى ضعفاً حاداً في الإقبال يدفع التجار لخفض هوامش أرباحهم.

    غير أن النزول إلى الشارع يكشف هوة سحيقة تفصل بين الورق والسوق. فاللحوم الحمراء لا تزال تحافظ في معظم مدن المملكة على مستويات قياسية تجعل من اقتنائها حدثاً أسبوعياً أو نصف شهري لدى شرائح واسعة من الطبقة المتوسطة، ناهيك عن الفئات الهشة. الأسعار المتداولة في محلات التجزئة ما زالت تتجاوز سقف التسعين والمائة درهم للكيلوغرام الواحد في كثير من النقاط، وهو رقم بعيد كل البعد عن مفردات “الانخفاض” التي تفصح عنها الجداول الرسمية.

    أما قطاع الصيد البحري والأسماك، فالمعضلة تبدو أشد وضوحاً؛ فالبلد الذي يمتلك شريطين ساحليين يمتدان لآلاف الكيلومترات ما زال مواطنوه يشترون السردين، سمك الفقراء التاريخي، بأسعار تتراوح بين مستويات مرتفعة تتناقض وحجم الثروة البحرية للبلاد. عندما تسجل الإحصاءات الرسمية انخفاضاً، يدخل المستهلك المغربي في حيرة: كيف يتفق هذا التراجع الموثق على مكاتب الاقتصاديين مع الفاتورة التي يدفعها المستهلك نقداً أمام البائع؟

    أين تذهب هوامش الهبوط؟

    تفتح هذه المفارقة الإشكال الصحفي والمالي الأبرز في المشهد التجاري المغربي: حلقة التوزيع وسلاسل الوسطاء. إن كان الرصد الرسمي دقيقاً ويستند إلى تراجع الأثمان في أسواق الجملة أو في المذابح وموانئ التفريغ، فإن السؤال الجوهري يصبح: أين يتبخر هذا الانخفاض قبل وصول السلعة إلى يد المواطن؟

    يميل التحليل الاقتصادي هنا إلى مساءلة “العضلات الوسيطة” التي تتحكم في المسافة الفاصلة بين المنتج والمستهلك النهائي:

    – تعدد الوسطاء والمضاربين في أسواق الجملة، حيث تنتقل الذبيحة أو صندوق السمك عبر عدة أيادٍ قبل الوصول إلى الدكان، وتضيف كل يدٍ هامش ربح خاص بها دون تقديم قيمة مضافة حقيقية. – تكاليف النقل واللوجستيك التي يبرر بها التجار استمرار غلاء الأسعار، مدعين أن تراجع سعر الجملة تمتصه تكلفة التوزيع واشتراطات التبريد ومصاريف المحلات. – غياب الرقابة الصارمة على هوامش الربح في قطاع التجزئة، حيث يتمتع التاجر بمرونة وسرعة فائقة في رفع السعر عند أول بادرة ندرة، بينما يتثاقل ويبطئ حركة التخفيض عندما تتراجع أثمان المنبع.

    هذه العوامل مجتمعة تجعل أي انخفاض ترصده مندوبية التخطيط يبقى حبيس التقارير المؤسساتية، ولا يتحول إلى أثر ملموس يريح الميزانيات الأسرية المرهقة بمواسم متتالية من المصاريف، من رمضان والأعياد إلى الدخول المدرسي والالتزامات المعيشية المتفاقمة.

    مفارقة الأرقام وحقيقة السوق

    تعود المندوبية السامية للتخطيط لتلعب دورها التقني الصرف، فهي مؤسسة ترصد التغيرات النسبية استناداً إلى سلة استهلاك وطرق حسابية إحصائية معيارية. لكن المشكلة تكمن دائماً في الفارق بين “معدل التغير” و”المستوى الحقيقي للسعر”.

    عندما ترتفع سلعة ما بنسبة مائة في المائة ثم تنخفض بنسبة خمسة في المائة، تسجل الآلة الإحصائية “انخفاضاً”، بينما يعيش المواطن واقع سلعة تضاعف ثمنها الفعلي ولم تتراجع إلا بهامش لا يكاد يُرى بالعين المجردة. هذا التضارب البصري والمعيشي هو ما يغذي حالة الإحباط الشعبي تجاه التقارير الرسمية، التي يقرؤها المتضررون بوصفها تطميناً لا يطابق واقع قفتهم اليومية.

    يتزامن هذا الإعلان مع سياق اقتصادي كلي ما زال يتسم بضغوط تضخمية ممتدة، فالجفاف الذي يضرب البلاد منذ سنوات فرض قيوداً خانقة على قطيع الماشية الوطني، ورفع كلفة الأعلاف، مما دفع الفلاحين والمربين إلى تقليص قطعانهم. هذه المعطيات الهيكلية تجعل أي حديث عن تراجع مستدام في أسعار اللحوم يبدو هشا، مالم تتدخل إجراءات توريد وتوريد مضاد تؤثر جذرياً على العرض.

    من يحدد قواعد اللعبة؟

    يقود هذا الواقع إلى مساءلة السياسات الاقتصادية والتدابير الحكومية الخاصة بضبط الأسواق وحماية القدرة الشرائية. هل تكفي مراقبة الأرقام وإصدار المؤشرات لفهم نبض السوق؟ أم أن الحاجة باتت ماسة لإعادة هندسة منظومة تسويق المواد الغذائية الاستراتيجية؟

    المستهلك المغربي لا يحتاج إلى جداول مقارنة تثبت أن اللحم انخفض بنسب طفيفة مقارنة بالشهر الماضي، بل يحتاج إلى سيولة حقيقية تعود إلى جيبه، وسعر عادل يتناسب مع معدلات الأجور التي تجمدت في مواجهة غلاء مستشرٍ. الفجوة بين الأرقام الرسمية وواقع الأسواق تعكس أيضاً أزمة ثقة متنامية في قدرة المؤشرات الاقتصادية على تصوير الحياة الحقيقية للناس.

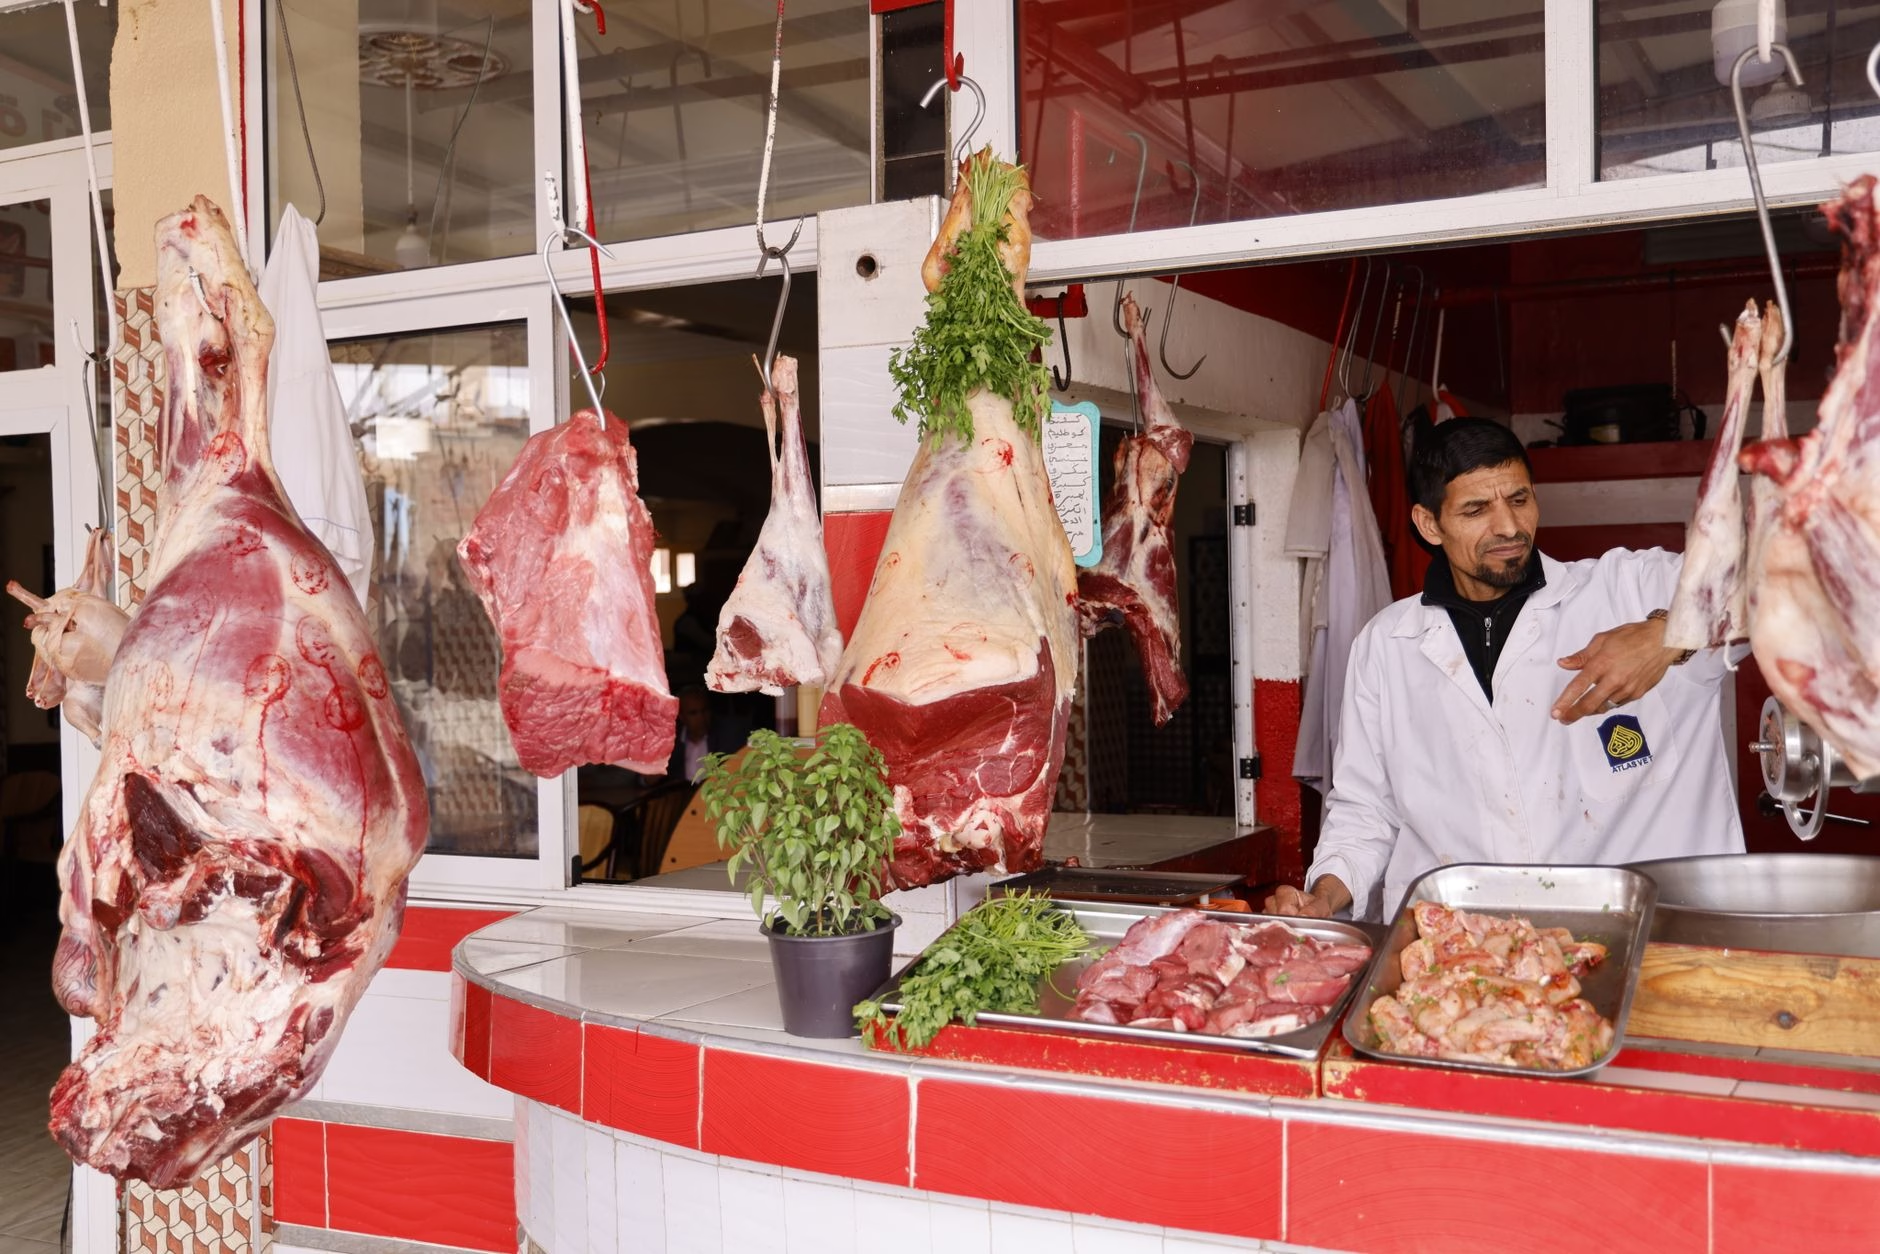
    إذا كانت اللحوم والأسماك قد انخفضت حقاً كما تؤكد دفاتر المندوبية، فلماذا لا يزال أصحاب المآزر البيضاء في الأسواق الشعبية يعلقون ذبائح لا تجد من يشتريها، ولماذا لا يزال المواطن يمر على “الشواية” ومحلات السمك مرور المتفرج الحذر؟

    يبقى التساؤل الاقتصادي الذي ينتظر جواباً عملياً لا نظرياً: متى تتحول أرقام المندوبية السامية للتخطيط من تفاؤل إحصائي إلى ورقة نقدية يستردها المغاربة عند نهاية كل تسوق؟

  • حين يصير الضغط عبادةً: التنظيم بين المعالي والمصلحة

    حين يصير الضغط عبادةً: التنظيم بين المعالي والمصلحة

    في المغرب ظاهرة يعرفها كل متابع للشأن العام ولا يكاد يسمّيها أحد: جماعة تقول إن غايتها الإحسان وإصلاح الإنسان، ثم تُرى في موسم سياسي بعينه تنشغل بصياغة الأخبار وتوجيه النقاش وتهيئة الرأي العام لقرار لم يُتخذ بعد. لا يُنكر أحد حقها في ذلك، لكن السؤال يبقى معلّقاً: متى يتحول الخطاب الأخلاقي إلى أداة ضغط، ومتى يصبح الضغط هو الغاية والخطاب مجرد غطاء له؟ تلك هي الأطروحة التي نريد الدفاع عنها: التنظيم الذي يستعمل الإعلام والتعبئة ليضغط على صانع القرار لا يفسد بمجرد أنه يضغط، وإنما يفسد حين تنقلب العلاقة بين الوسيلة والغاية فيغدو حفظ الموقع هو المعيار الذي تُقاس به المعالي.

    الجماعة التي لا تُرى وهي تضغط

    يقول المقطع الذي ننطلق منه إن الصحافة والإعلام ووسائل التعبئة «عنصر مهم جداً في عملية الضغط السياسي»، وإن جهات الضغط «تظهر على شكل جماعات غير رسمية ولكن تتفق أهدافها ومصالحها». وفي هذه العبارة كلمتان تستحقان التوقف: «غير رسمية» و«تتفق».

    ولنضبط المصطلحات قبل المضي. نقصد بالمصلحة هنا النفع الذي تطلبه جهة بعينها لنفسها أو لمن ينتمي إليها، وبالمعالي الغايات التي تُطلب لذاتها لأنها شرف للجميع، كالعدل والكرامة وإصلاح الناس. أما التنظيم فبنية مقصودة لها أجهزة وانتماء وانضباط، وأما الجماعة فهي ما يتجاوز التنظيم أحياناً، أي رابطة الناس حول معنى مشترك دون أن تكون لها بالضرورة هيكلة رسمية. وبهذه التعريفات يتبيّن لنا أن اللوبي التنظيمي مفارقة صغيرة: هو تنظيم يتصرف كأنه جماعة غير رسمية، يستعير مرونة الشبكة ويحتفظ بصرامة الجهاز.

    وههنا مكمن الإشكال. فالجماعة غير الرسمية لا تُسأل كما يُسأل الحزب أو الهيئة المعلنة، لأنها لا تقدّم كشف حساب ولا تحمل مسؤولية صريحة. فإذا اجتمعت المصالح واتفقت دون إعلان، كان الضغط ممكناً بلا ثمن سياسي. ويبدو لنا أن هذا هو جوهر التحول من الإحسان إلى المصلحية: أن يغدو الفعل مؤثراً وغير محاسَب في آن واحد.

    أقوى ما يُقال دفاعاً عن الضغط

    قد يُعترض بأن الضغط حق مشروع بل واجب، وأن المجتمعات التي لا تضغط فيها الجماعات على صانع القرار تترك الساحة لأصحاب النفوذ المالي والإداري وحدهم. وأن الجماعة الدينية أو الدعوية التي تنزل إلى الإعلام إنما تمارس مواطنتها، وأن من يطلب منها الصمت يطلب منها أن تتخلى عن الشأن العام باسم نقاء مزعوم. وهذا اعتراض وجيه، ولا ينبغي التقليل من وزنه، فالعزلة الأخلاقية ليست فضيلة سياسية، وقد تكون في بعض الأحيان تواطؤاً بالصمت.

    غير أن هذا الدفاع يصدق على الضغط من أجل غاية معلنة يمكن للجميع أن يناقشها ويقبلها أو يردّها. أما الضغط الذي تتفق فيه «المصالح» قبل المبادئ، فإنه يطرح سؤالاً مختلفاً: لمن يُمارَس؟ إن كانت الجهة الضاغطة تطالب بما ينفع الجميع، فمعيار الحكم عليها هو صدق المطلب. وإن كانت تطالب بما ينفعها، فمعيار الحكم هو حدود النفع المشروع. وبين الحالتين فرق في النوع لا في الدرجة.

    حين تتحول الوسيلة إلى هوية

    لنتأمل ما يحدث داخل التنظيم نفسه حين يصبح الإعلام أداته الأثيرة. فمن يملك القدرة على التعبئة يكتسب شيئاً فشيئاً مكانة داخل الجماعة، ويصير معيار الكفاءة فيها هو القدرة على التأثير لا القدرة على الإصلاح. وتتبدل اللغة: بعد أن كان الحديث عن الصلاح والسلوك والتزكية، يصبح الحديث عن الحضور والتموضع والحجم. ولا يعني ذلك أن الأفراد فسدوا، بل إن البنية التي يعملون داخلها تكافئ صنفاً من السلوك وتهمّش صنفاً آخر.

    وهذا ما يجعل المسألة أعمق من سوء النية. فقد يكون القائمون على الأمر صادقين تماماً في اعتقادهم أن ما ينفع التنظيم ينفع الأمة، ولعل هذا الاعتقاد بالذات أخطر ما في الأمر، لأنه يمنع المراجعة. فمن اقتنع بأن مصلحة جماعته هي عين المعالي، لم يعد يرى حاجة إلى التمييز بينهما، وصار كل نقد لجماعته نقداً للمعالي نفسها.

    ويتعزز هذا الالتباس بطبيعة الإعلام ذاته. فالرسالة الإعلامية تُصاغ لتُقنع لا لتُحاسب، ولتحشد لا لتُنصت. ومن اعتاد هذه اللغة داخلياً عسر عليه أن يعود إلى لغة الإحسان التي قوامها التواضع وخفاء العمل. وهنا تتجلى مفارقة قاسية: إن أدوات الظهور تُضعف الفضيلة التي كان الظهور يُراد له أن يخدمها.

    معيار يفرّق بين الضغط المشروع والمصلحية

    هل من معيار عملي يفرّق بين الحالين؟ يبدو لنا أن ثمة اختباراً بسيطاً في ظاهره، عسيراً في تطبيقه: هل يقبل التنظيم أن يُضغط عليه بالأدوات نفسها؟ فالجماعة التي تطلب العدل تقبل أن تُنتقد وأن تُسأل، لأن العدل عندها فوق الانتماء. أما التي تطلب الموقع فتعدّ النقد عدواناً، لأن الموقع هو ما تحميه.

    ولعلّ الأدق أن نقول إن الشفافية هي الحدّ الفاصل. فالضغط العلني الذي يُعرَف صاحبه ومطلبه ومصلحته يمكن للمجتمع أن يزنه ويقبله أو يردّه. أما الضغط الخفي الذي تتشابك فيه الأهداف والمصالح دون إعلان، فهو ما يحوّل التنظيم من خادم للمعنى إلى طالب للنفوذ.

    وإذا كان الأمر كذلك، فالسؤال الذي ينبغي أن يواجهه كل تنظيم يرفع شعار الإحسان ليس: هل نملك القدرة على التأثير؟ بل: لو فقدنا هذه القدرة غداً، هل ستبقى لنا رسالة نقولها؟

    هذا المقال مستخلص من كتاب «من الإحسان إلى المصلحية» للكاتب فوزي أكريم. اقرأ الفصل كاملاً.

بث مباشر · دروس القانون المغربي 📚 المكتبة القانونية